- CFTC-Plan liegt beim Weißen Haus:
Das am 17. September eingereichte Vorhaben befindet sich noch vor einem formellen Regelvorschlag. - Neuer Zulassungsweg für Kryptobörsen:
CFTC-Chef Selig will bestehenden und bislang unregistrierten Anbietern gehebelten Kryptohandel unter CFTC-Aufsicht ermöglichen. - Marktzugang mit Auflagen:
Der vorgesehene DCM-Rahmen verlangt unter anderem Schutz vor Marktmanipulation, transparente Handelsdaten und ausreichende finanzielle Ressourcen. - CLARITY Act bleibt relevant:
Der Behördenvorstoß ersetzt keine umfassende gesetzliche Regelung der Zuständigkeiten und der Aufsicht über Kryptospotmärkte.
Krypto-Regeln erreichen das Weiße Haus
Die US-Derivateaufsicht CFTC treibt einen eigenen Regulierungsrahmen für den Kryptomarkt voran. Am 17. September ging ihr Vorhaben zu Kryptotransaktionen und Kryptomärkten bei der Prüfbehörde OIRA im Weißen Haus ein.
Damit nimmt ein Ansatz Gestalt an, den CFTC-Chef Michael Selig bereits angekündigt hatte: bestehende Befugnisse nutzen, statt auf neue Gesetze zu warten.
Der offizielle Registereintrag führt das Vorhaben allerdings als „Prerule“. Es befindet sich damit noch vor einem formellen Regelvorschlag. Konkrete Vorschriften oder einen verbindlichen Einführungstermin veröffentlicht die Einreichung nicht.
Wie die CFTC vorgehen will
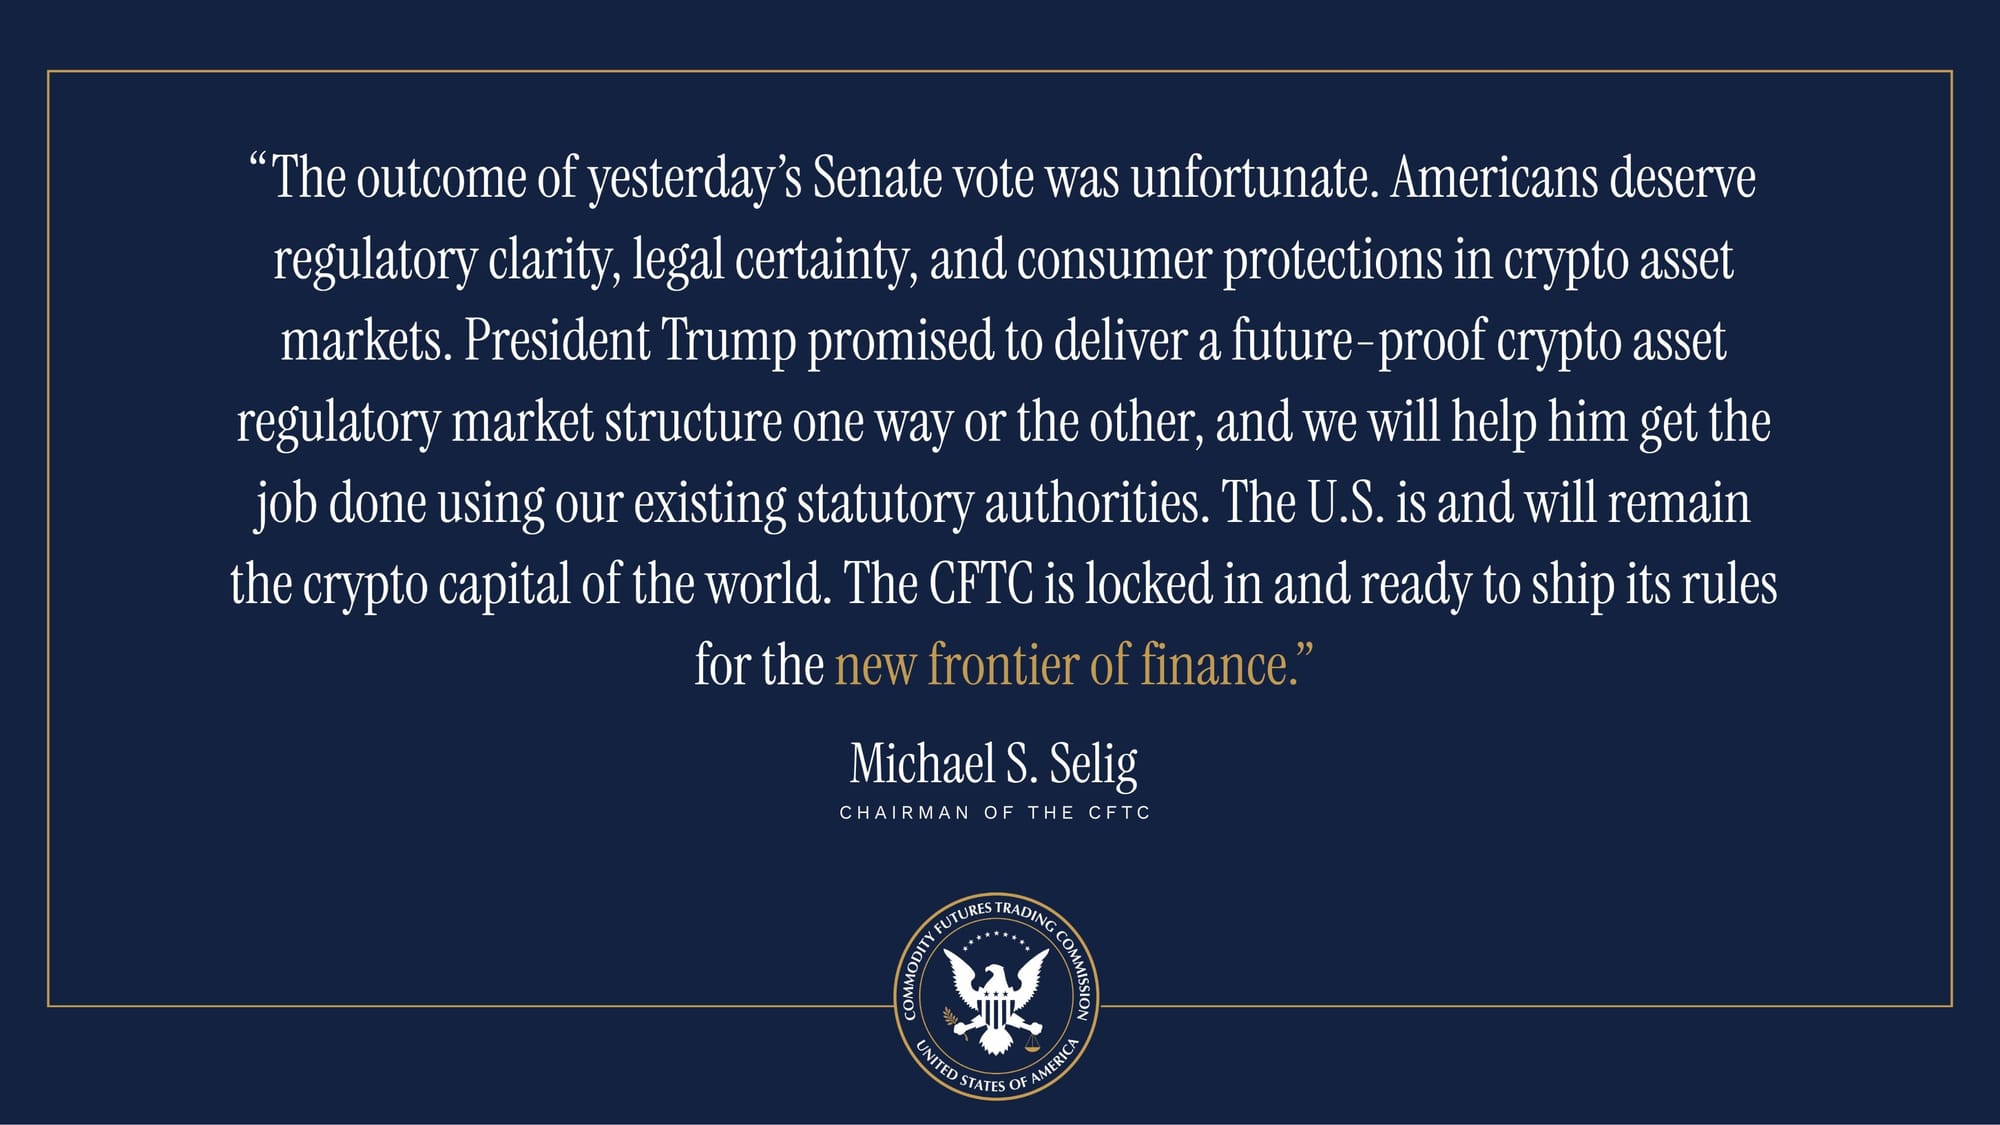
Die Richtung erläuterte Selig bereits am 20. August. In seiner Rede vor dem Innovation Advisory Committee erklärte er, Mitarbeiter sollten einen Regulierungsrahmen auf Grundlage bestehender Zuständigkeiten prüfen.
Registrierte Anbieter und bislang nicht bei der CFTC registrierte Kryptobörsen könnten demnach als sogenannte „Crypto Asset Markets“ zugelassen werden. Diese wären eine besondere Form der bereits etablierten „Designated Contract Markets“, also beaufsichtigter Handelsplätze.
Dort soll gehebelter oder margenbasierter Kryptohandel unter angepassten Regeln möglich werden. Ob die nun eingereichte Initiative diesen Ansatz unverändert übernimmt, lässt der Registereintrag offen.
Was der Krypto-Plan ermöglichen soll
Seligs angekündigter Ansatz würde auch bislang nicht bei der CFTC registrierten Kryptobörsen einen Weg eröffnen, gehebelten oder margenbasierten Handel unter US-Bundesaufsicht anzubieten. Dafür sollen sie sich als „Crypto Asset Markets“ registrieren können, statt auf einen neuen gesetzlichen Rahmen zu warten.
Diese Zulassung wäre an Auflagen gebunden. Der zugrunde liegende DCM-Rahmen verlangt unter anderem Schutz vor Marktmanipulation, transparente Handelsinformationen und ausreichende finanzielle Ressourcen.
Welche Anforderungen speziell für Kryptobörsen gelten sollen, ist noch offen. Bislang liegt somit ein angekündigter Zulassungsweg vor, keine bereits wirksame Marktöffnung.
👉 Neue Regeln verändern den Kryptomarkt.
Doch wie gut passt Deine Börse zu Deinen Ansprüchen? Ob günstige Gebühren, große Coin-Auswahl oder einfache Bedienung: Finde in unserem Krypto-Börsen-Vergleich den passenden Anbieter für Deinen nächsten Trade.
Warum der CLARITY Act relevant bleibt
Selig unterscheidet ausdrücklich zwischen Behördenregeln und einer gesetzlichen Marktordnung. Der CLARITY Act soll die Zuständigkeitsgrenze zwischen Wertpapier- und Rohstoffaufsicht gesetzlich verankern sowie Grundprinzipien für Kryptospotmärkte schaffen.
In seiner August-Rede bezeichnete der CFTC-Chef die Verabschiedung des Gesetzes deshalb weiterhin als wichtigsten Schritt für einen langfristig belastbaren Rahmen.
Der angekündigte Behördenweg konzentriert sich dagegen auf bestehende Befugnisse und insbesondere gehebelte beziehungsweise margenbasierte Geschäfte. Eine umfassende gesetzliche Neuordnung ist damit nicht gleichzusetzen.
Fazit: Fortschritt, aber kein Ersatz
Der CFTC-Vorstoß macht den CLARITY Act nicht überflüssig. Er könnte jedoch einzelnen Geschäftsmodellen einen regulierten Zugang zum US-Markt eröffnen, bevor eine umfassende gesetzliche Lösung steht.
Für Anleger verläuft der mögliche wirtschaftliche Effekt über zusätzliche Handelsangebote und Liquidität. Daraus folgt aber nicht automatisch neue Spotnachfrage nach Bitcoin (BTC) oder Altcoins.
Aussagekräftiger als die Einreichung selbst werden deshalb die konkreten Zulassungsbedingungen, tatsächlich teilnehmende Börsen und das später erreichte Handelsvolumen sein.