Digitaler Euro: Das Wichtigste in Kürze
- Der digitale Euro ist als digitale Form von Zentralbankgeld für Privatpersonen und Unternehmen geplant. Anders als Guthaben auf einem Girokonto wäre er eine direkte Verbindlichkeit des Eurosystems.
- Eine Einführung ist noch nicht beschlossen. Der aktuelle Plan sieht einen Pilot ab der zweiten Jahreshälfte 2027 vor. Das Eurosystem will ab 2029 für eine mögliche erste Ausgabe bereit sein.
- Der Zugang soll über Banken und andere Zahlungsdienstleister erfolgen. Nutzer würden also voraussichtlich kein direktes Konto bei der EZB erhalten, sondern den digitalen Euro etwa über eine App, Wallet oder andere Zahlungsangebote verwenden.
- Der digitale Euro soll Bargeld ergänzen, nicht ersetzen. Geplant sind sowohl Online- als auch Offline-Zahlungen. Gleichzeitig sollen Haltelimits verhindern, dass große Mengen an Bankeinlagen dauerhaft in digitale Euro verschoben werden.
- Datenschutz und Kontrolle hängen stark vom konkreten Design ab. Der digitale Euro soll nach aktuellem Stand kein programmierbares Geld sein, bei dem die EZB festlegt, wo oder wofür Geld ausgegeben werden darf. Für Offline-Zahlungen ist zudem ein besonders hohes Datenschutzniveau vorgesehen.
Was ist der digitale Euro?
Der digitale Euro soll eine digitale Form von Zentralbankgeld für Privatpersonen und Unternehmen im Euroraum werden. Er wäre eine sogenannte Central Bank Digital Currency (CBDC) und würde vom Eurosystem, also der Europäischen Zentralbank und den nationalen Zentralbanken des Euroraums, ausgegeben.
Der entscheidende Unterschied zu Deinem heutigen Girokonto liegt dabei nicht darin, dass das Geld digital ist. Auch Bankguthaben existiert bereits größtenteils digital. Während Dein Giroguthaben jedoch eine Forderung gegenüber Deiner Geschäftsbank darstellt, wäre ein digitaler Euro eine direkte Verbindlichkeit des Eurosystems, genau wie Bargeld Zentralbankgeld ist.
Die Europäische Zentralbank plant den digitalen Euro deshalb nicht als neue Währung. Ein digitaler Euro hätte denselben nominalen Wert wie ein Euro auf dem Bankkonto oder ein Euro in bar. Er soll Bargeld und bestehende elektronische Zahlungsmöglichkeiten ergänzen, nicht ersetzen.
Kurz gesagt: Mit dem digitalen Euro soll Zentralbankgeld, das Verbraucher heute vor allem in Form von Bargeld nutzen können, zusätzlich in digitaler Form für alltägliche Zahlungen verfügbar werden.
| Merkmal | Bargeld | Bankguthaben | Digitaler Euro |
|---|---|---|---|
| Geldform | physisch | digital | digital |
| Herausgeber | Eurosystem (Banknoten) / Euro-Staaten (Münzen) | Geschäftsbank | Eurosystem |
| Anspruch gegenüber | Zentralbank | Geschäftsbank | Zentralbank |
| Für Verbraucher nutzbar | ja | ja | bei Einführung ja |
| Wert | 1 Euro | 1 Euro | 1 Euro |
Wann kommt der digitale Euro?
Ein verbindliches Einführungsdatum für den digitalen Euro gibt es noch nicht. Die Europäische Zentralbank bereitet eine mögliche Ausgabe technisch vor, beschlossen ist die Einführung aber weiterhin nicht.
Bevor der digitale Euro ausgegeben werden kann, müssen insbesondere zwei Voraussetzungen erfüllt sein: Die EU benötigt einen rechtlichen Rahmen für den digitalen Euro und die technische Infrastruktur muss einsatzbereit sein. Erst nach Verabschiedung der entsprechenden EU-Verordnung will der EZB-Rat darüber entscheiden, ob der digitale Euro tatsächlich ausgegeben wird.
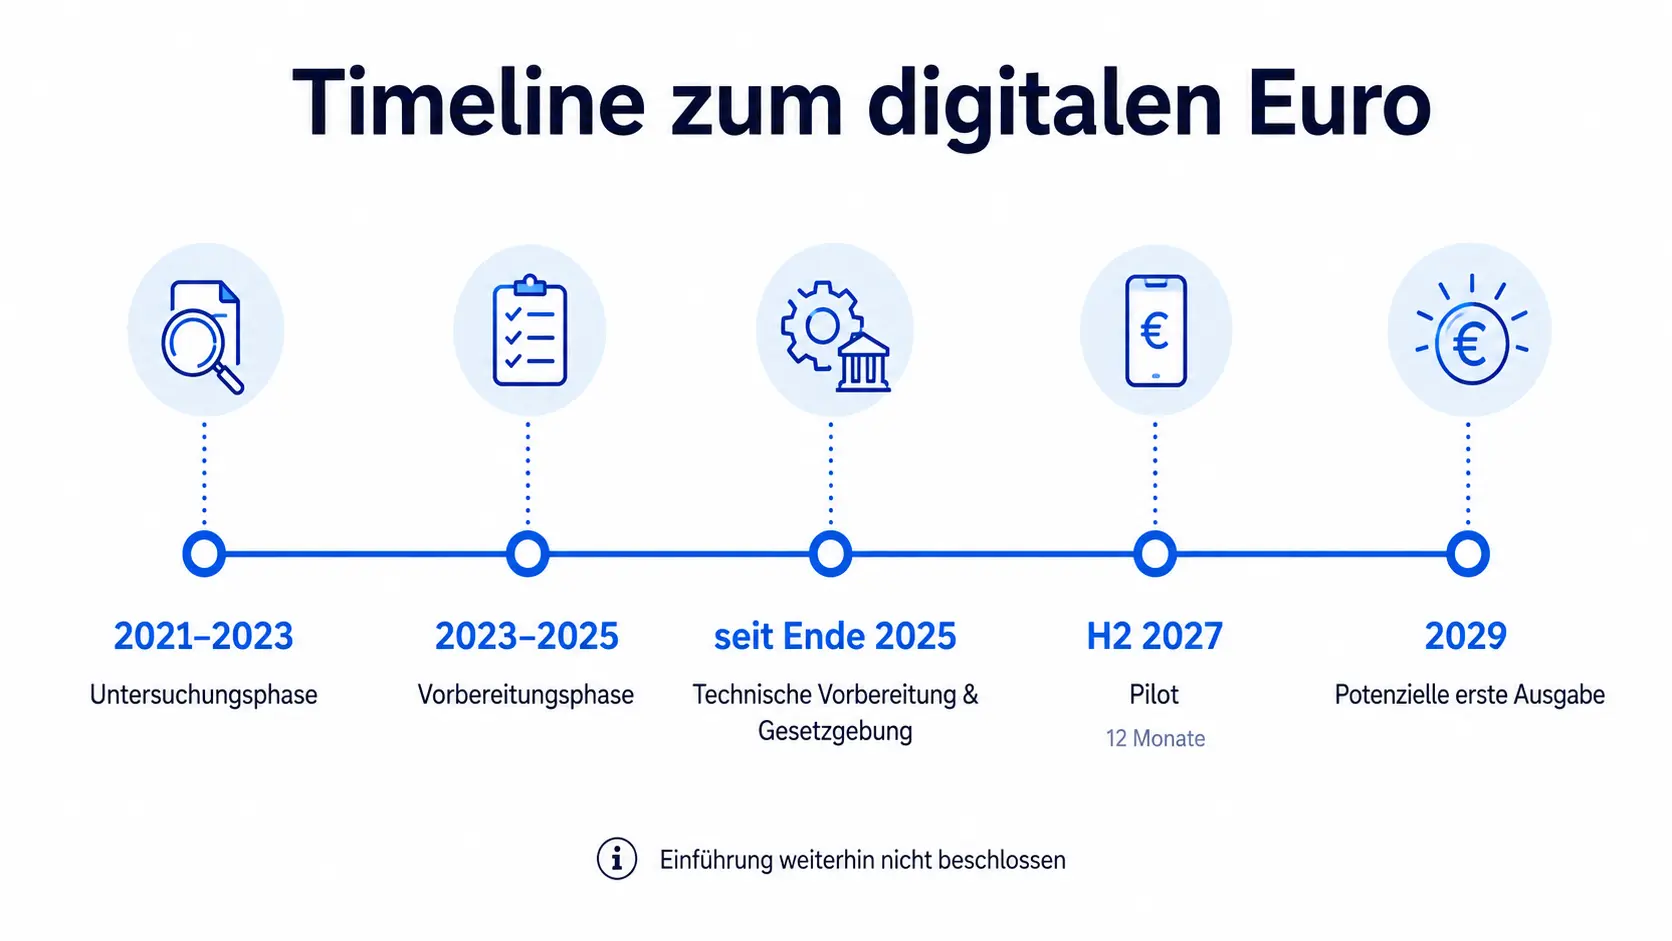
Die Entwicklung des digitalen Euro lässt sich bisher in mehrere wichtige Phasen einteilen:
- 2021 bis 2023 – Untersuchungsphase: Das Eurosystem untersuchte mögliche Einsatzbereiche, technische Konzepte und Gestaltungsoptionen für einen digitalen Euro. Diese Phase diente zunächst dazu, herauszufinden, wie eine solche digitale Form von Zentralbankgeld grundsätzlich funktionieren könnte.
- 2023 bis 2025 – Vorbereitungsphase: Anschließend arbeitete das Eurosystem unter anderem am Regelwerk, an der technischen Architektur, an möglichen Anbietern für die Infrastruktur und an der Nutzererfahrung. Mit dem Ende dieser Phase wurde noch keine Entscheidung über eine Einführung getroffen.
- Seit Ende 2025 – technische Vorbereitung und Gesetzgebung: Das Projekt wurde in eine weitere Phase überführt. Dabei geht es insbesondere darum, die technische Infrastruktur vorzubereiten, Banken und Zahlungsdienstleister einzubinden und das Projekt an den europäischen Rechtsrahmen anzupassen.
- Ab der zweiten Jahreshälfte 2027 – geplanter Pilot: Für zwölf Monate soll eine Beta-Version des digitalen Euro unter realitätsnahen Bedingungen getestet werden. Dafür hat das Eurosystem 36 Zahlungsdienstleister aus dem Euroraum ausgewählt. Getestet werden unter anderem Zahlungen zwischen Personen sowie Zahlungen bei ausgewählten Händlern. Der Pilot ist allerdings noch keine Einführung für die breite Öffentlichkeit.
- 2029 – mögliche erste Ausgabe: Die EZB nennt 2029 als Ziel für eine potenzielle erste Ausgabe. Voraussetzung ist, dass der notwendige europäische Rechtsrahmen rechtzeitig verabschiedet wird und der EZB-Rat anschließend tatsächlich die Ausgabe beschließt. 2029 ist deshalb kein garantierter Starttermin.
Wie weit ist das Gesetzgebungsverfahren zum digitalen Euro? Parallel zur technischen Entwicklung arbeitet die Europäische Union am rechtlichen Rahmen für den digitalen Euro. Damit ist das Projekt auch Teil der breiteren europäischen Regulierungslandschaft.
Im Dezember 2025 einigte sich der Rat der Europäischen Union auf seine Verhandlungsposition. Im Juli 2026 stimmte anschließend auch das Europäische Parlament für die Aufnahme von Verhandlungen mit dem Rat. Damit können die europäischen Institutionen über die endgültige Ausgestaltung des Rechtsrahmens verhandeln.
Die Gesetzgebung ist dabei mehr als eine Formalität. Sie soll unter anderem festlegen, welche Rechte Nutzer haben, wie der digitale Euro verteilt wird, welche Rolle Banken und Zahlungsdienstleister übernehmen und welche Regeln beispielsweise für Datenschutz oder Haltelimits gelten.
Kurz gesagt: Der nächste große Praxisschritt ist der geplante zwölfmonatige Pilot ab der zweiten Jahreshälfte 2027. Die EZB möchte 2029 für eine mögliche erste Ausgabe bereit sein. Ob und wann der digitale Euro tatsächlich eingeführt wird, ist damit aber noch nicht entschieden.
Wie würde der digitale Euro funktionieren?
Im Alltag soll sich der digitale Euro möglichst ähnlich wie andere digitale Zahlungsmittel nutzen lassen. Der entscheidende Unterschied spielt sich im Hintergrund ab: Das Guthaben wäre Zentralbankgeld, während die Bedienung weiterhin überwiegend über Banken und andere Zahlungsdienstleister erfolgen soll.
Mit dem digitalen Euro könnten Nutzer in Geschäften, im Internet und direkt an andere Personen bezahlen. Die Zahlungen sollen unmittelbar abgewickelt werden und grundsätzlich im gesamten Euroraum nach denselben Regeln funktionieren. Die EZB erklärt die geplante Funktionsweise des digitalen Euro im Detail.
Zugang über Banken und Zahlungsdienstleister
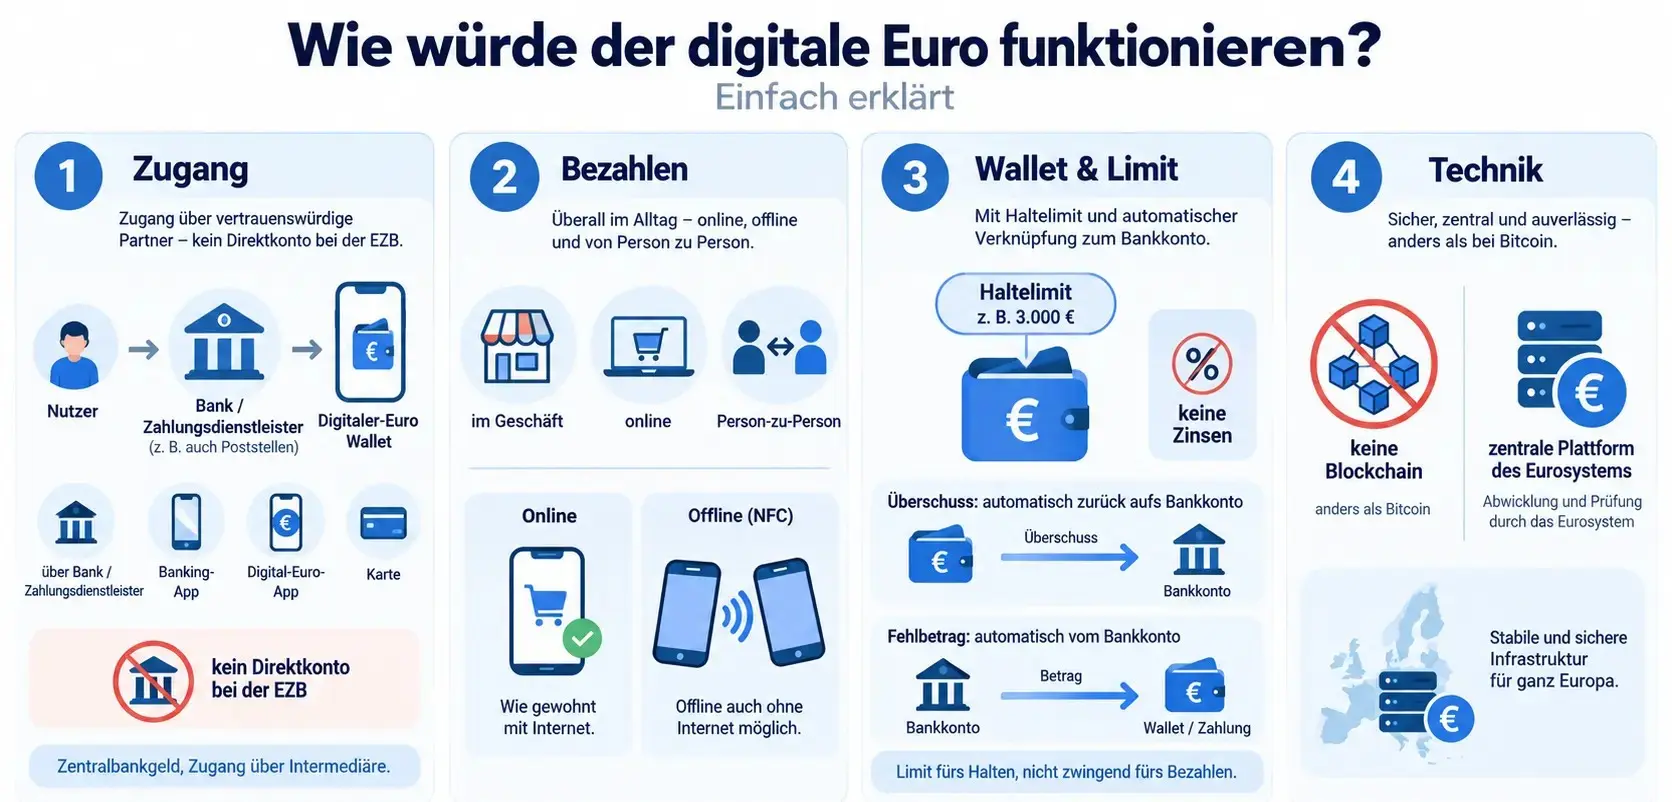
Wer den digitalen Euro nutzen möchte, soll dafür eine Digital-Euro-Wallet bzw. ein entsprechendes Konto bei einer Bank oder einem anderen Zahlungsdienstleister einrichten können. Auch bestimmte öffentliche Stellen wie Poststellen könnten eine Rolle beim Zugang übernehmen.
Wichtig ist dabei eine häufige Fehlannahme: Verbraucher sollen nicht einfach ein gewöhnliches Konto direkt bei der EZB eröffnen. Banken und andere beaufsichtigte Zahlungsdienstleister bleiben die zentrale Schnittstelle zum Kunden. Der digitale Euro selbst wäre dennoch Zentralbankgeld und damit eine direkte Verbindlichkeit des Eurosystems.
Für die Nutzung sind mehrere Zugangswege vorgesehen. Verbraucher könnten beispielsweise:
- den digitalen Euro direkt in ihrer bestehenden Banking-App nutzen,
- eine separate Digital-Euro-App des Eurosystems verwenden oder
- je nach Angebot auch mit einer physischen Karte bezahlen.
Die EZB entwickelt die Digital-Euro-App bereits und will sie im geplanten Pilotprojekt testen. Banken und andere Zahlungsdienstleister sollen jedoch weiterhin der wichtigste Ansprechpartner für Verbraucher bleiben.
Das Guthaben könnte beispielsweise über ein verknüpftes Bankkonto in die Wallet übertragen werden. Nach dem derzeitigen Konzept soll auch das Aufladen gegen Bargeld möglich sein. Bezahlen könnte man anschließend etwa per Smartphone oder Karte.
Vereinfacht gesagt: Der digitale Euro käme von der Zentralbank, die Benutzeroberfläche und Kundenbetreuung aber in den meisten Fällen von Banken und Zahlungsdienstleistern.
Online- und Offline-Zahlungen
Eine Besonderheit des digitalen Euro ist die geplante Offline-Funktion. Zahlungen sollen also nicht zwingend eine aktive Internetverbindung voraussetzen.
Online könnte der digitale Euro beispielsweise beim Bezahlen im Onlineshop, an der Ladenkasse oder beim Senden von Geld an eine andere Person verwendet werden. Dabei würde die Transaktion über die Infrastruktur des Digital-Euro-Systems verarbeitet.
Für Offline-Zahlungen müsste dagegen zunächst ein bestimmter Betrag auf dem Gerät verfügbar gemacht werden. Anschließend sollen zwei Geräte in unmittelbarer Nähe eine Zahlung direkt miteinander durchführen können, ohne während der Transaktion mit dem Internet verbunden zu sein. Die EZB testet hierfür unter anderem Near Field Communication (NFC), also dieselbe Funktechnik, die bereits für viele kontaktlose Zahlungen eingesetzt wird. Im geplanten Pilot sollen etwa Offline-Zahlungen zwischen zwei Personen durch Aneinanderhalten ihrer Smartphones getestet werden.
Das könnte insbesondere bei schlechtem Mobilfunkempfang oder vorübergehenden Netzausfällen relevant sein. Gleichzeitig hat die Offline-Funktion Auswirkungen auf den Datenschutz, weil solche Zahlungen technisch anders verarbeitet werden als Online-Zahlungen. Darauf gehen wir im Abschnitt zum Datenschutz noch genauer ein.
Haltelimit und Wasserfallprinzip
Der digitale Euro soll kein Ersatz für ein gewöhnliches Bankkonto oder Sparkonto werden. Deshalb ist vorgesehen, die Menge an digitalen Euro zu begrenzen, die eine Privatperson gleichzeitig halten kann.
Wie hoch dieses Haltelimit konkret ausfallen wird, steht noch nicht fest. Die EZB hat zwar verschiedene hypothetische Obergrenzen untersucht, daraus wurde bislang aber kein endgültiges Limit beschlossen.
Damit ein Haltelimit beim Bezahlen nicht ständig zum Problem wird, soll sich die Digital-Euro-Wallet mit einem normalen Bankkonto verbinden lassen. Dafür sind zwei Mechanismen besonders wichtig:
- Waterfall: Erhältst Du durch eine Zahlung mehr digitale Euro, als Du halten darfst, wird der überschüssige Betrag automatisch auf Dein verknüpftes Bankkonto übertragen.
- Reverse Waterfall: Reicht Dein Digital-Euro-Guthaben für eine Zahlung nicht aus, kann der fehlende Betrag automatisch von Deinem verknüpften Bankkonto bereitgestellt werden.
Dadurch wären auch Zahlungen oberhalb des persönlichen Haltelimits möglich. Wer beispielsweise nur einen begrenzten Betrag in der Wallet halten darf, könnte trotzdem einen größeren Einkauf vollständig in digitalen Euro bezahlen, sofern auf dem verbundenen Bankkonto genügend Guthaben vorhanden ist.
Eine weitere Einschränkung ist bereits klar vorgesehen: Guthaben in digitalen Euro sollen nicht verzinst werden. Zusammen mit dem Haltelimit soll das verhindern, dass Verbraucher größere Teile ihrer Bankeinlagen dauerhaft in Zentralbankgeld verschieben.
Das Haltelimit beschränkt damit vor allem, wie viele digitale Euro Du aufbewahren kannst, nicht zwingend, wie viel Du damit bezahlen kannst.
Braucht der digitale Euro eine Blockchain?
Nein. Der aktuell geplante digitale Euro basiert nicht auf einer Blockchain.
Das ist ein wichtiger Unterschied zu Bitcoin und vielen anderen Kryptowährungen. Zwar werden CBDCs häufig gemeinsam mit Blockchain-Technologie diskutiert, eine Blockchain ist für digitales Zentralbankgeld grundsätzlich aber keine Voraussetzung.
Nach dem derzeitigen technischen Design soll der digitale Euro auf einer zentralen Abwicklungsplattform des Eurosystems betrieben werden. Dort würde das Eurosystem die Guthaben und die endgültige Abwicklung der Transaktionen verarbeiten und überprüfen. Die EZB erklärt ausdrücklich, dass dabei keine Distributed-Ledger-Technologie (DLT) als Basis verwendet werden soll. Einzelne Designprinzipien aus solchen Systemen können jedoch übernommen werden, etwa um Widerstandsfähigkeit und Effizienz zu erhöhen.
Damit unterscheidet sich der digitale Euro grundlegend von dezentralen Netzwerken wie Bitcoin: Es gäbe keinen offenen Konsensmechanismus und keine öffentliche Blockchain, auf der Nutzer Transaktionen selbst verifizieren. Die zentrale Infrastruktur würde vom Eurosystem betrieben und kontrolliert.
Wer den technischen Unterschied genauer verstehen möchte, findet in unserem Artikel zur Distributed-Ledger-Technologie die Grundlagen.
Warum will Europa einen digitalen Euro?
Der digitale Euro soll vor allem sicherstellen, dass öffentliches Zentralbankgeld auch in einer zunehmend digitalen Zahlungswelt nutzbar bleibt. Verbraucher können heute zwar problemlos digital bezahlen, nutzen dabei aber in der Regel Geschäftsbankengeld und private Zahlungsanbieter. Zentralbankgeld steht ihnen bislang vor allem in Form von Bargeld zur Verfügung. Der digitale Euro soll diese Lücke schließen.
Die EZB und die EU verfolgen damit mehrere Ziele:
- Zentralbankgeld digital nutzbar machen: Der digitale Euro soll eine öffentliche Alternative für Zahlungen im Geschäft, online und zwischen Privatpersonen schaffen. Er würde Bargeld und bestehende elektronische Zahlungsmöglichkeiten ergänzen, nicht ersetzen.
- Europas Abhängigkeit von ausländischen Zahlungsanbietern reduzieren: Ein großer Teil des digitalen Zahlungsverkehrs im Euroraum läuft über internationale Karten- und Technologiekonzerne. Der digitale Euro soll eine europaweit verfügbare Zahlungsinfrastruktur unter europäischen Regeln schaffen. Die EZB bezeichnet dies als Stärkung der strategischen Autonomie Europas.
- Den Zahlungsverkehr widerstandsfähiger machen: Eine zusätzliche europäische Infrastruktur könnte die Abhängigkeit von einzelnen privaten Zahlungssystemen verringern. Die geplante Offline-Funktion soll außerdem ermöglichen, auch bei fehlender Internetverbindung zu bezahlen.
- Eine einheitliche digitale Zahlungsmöglichkeit im Euroraum schaffen: Nationale Zahlungssysteme funktionieren teilweise nur innerhalb einzelner Länder. Der digitale Euro soll dagegen nach denselben grundlegenden Regeln im gesamten Euroraum einsetzbar sein.
Wichtig ist dabei: Viele dieser Punkte beschreiben die Ziele des Projekts. Ob der digitale Euro diese Vorteile in der Praxis tatsächlich erreicht und ob Verbraucher ihn gegenüber bestehenden Zahlungsmethoden nutzen würden, lässt sich erst nach einer möglichen Einführung beurteilen.
Wie unterschiedlich andere große Volkswirtschaften mit digitalem Zentralbankgeld umgehen, zeigen unsere Artikel zum digitalen Yuan und zum digitalen Dollar.
Welche Kritik und Risiken gibt es beim digitalen Euro?
Beim digitalen Euro drehen sich die wichtigsten Kritikpunkte weniger um die Idee von digitalem Zentralbankgeld an sich als um die konkrete Ausgestaltung des Systems. Besonders häufig diskutiert werden Datenschutz und Überwachung, mögliche Einschränkungen bei der Verwendung des Geldes sowie Auswirkungen auf Banken und die Sicherheit der Zahlungsinfrastruktur.
Dabei ist wichtig, zwischen dem aktuell geplanten digitalen Euro und Funktionen zu unterscheiden, die bei einer CBDC theoretisch möglich wären. Nicht alles, was technisch denkbar ist, soll beim digitalen Euro tatsächlich umgesetzt werden.
| Kritikpunkt | Worum geht es? | Geplante Schutzmechanismen |
|---|---|---|
| Datenschutz | Digitale Zahlungen erzeugen Daten und könnten grundsätzlich nachvollziehbar sein. | Eurosystem soll Nutzer bei Online-Zahlungen nicht direkt identifizieren können; bargeldähnliche Privatsphäre bei Offline-Zahlungen |
| Programmierbarkeit | CBDCs könnten technisch so gestaltet werden, dass ihre Verwendung eingeschränkt wird. | Programmierbares Geld soll beim digitalen Euro ausdrücklich ausgeschlossen sein. |
| Banken | Bankeinlagen könnten in digitales Zentralbankgeld verschoben werden. | Haltelimit, fehlende Verzinsung und Verknüpfung mit Bankkonten |
| Technische Infrastruktur | Cyberangriffe oder Systemausfälle könnten den Zahlungsverkehr beeinträchtigen. | Redundante Infrastruktur, Sicherheitstests und Offline-Zahlungen |
Datenschutz: Wer könnte meine Zahlungen sehen?
Eine der wichtigsten Fragen beim digitalen Euro ist, wer Informationen über Zahlungen erhalten würde. Im Gegensatz zu Bargeld entstehen bei digitalen Zahlungen grundsätzlich elektronische Daten.
Nach dem derzeitigen Konzept soll beim Datenschutz zwischen Online- und Offline-Zahlungen unterschieden werden:
- Online-Zahlungen: Banken und andere Zahlungsdienstleister könnten ihre Kunden weiterhin identifizieren. Das ist unter anderem notwendig, um gesetzliche Vorgaben zur Bekämpfung von Geldwäsche und Terrorismusfinanzierung einzuhalten. Das Eurosystem selbst soll die ihm übermittelten Zahlungsdaten dagegen so verarbeiten, dass es einzelne Nutzer nicht direkt identifizieren oder Zahlungen bestimmten Personen zuordnen kann.
- Offline-Zahlungen: Hier soll das Datenschutzniveau deutlich höher sein. Nach Angaben der EZB zum Datenschutz beim digitalen Euro sollen die konkreten Zahlungsdaten nur dem Zahler und dem Empfänger bekannt sein. Das Eurosystem und Zahlungsdienstleister würden die einzelne Offline-Zahlung demnach nicht sehen.
Vollständig anonym wäre der digitale Euro damit trotzdem nicht. Beim Auf- oder Abbuchen von Offline-Guthaben sowie bei Online-Zahlungen würden weiterhin gesetzliche Identifizierungs- und Kontrollpflichten gelten.
Auch europäische Datenschutzbehörden betrachten die Ausgestaltung deshalb kritisch. Der Europäische Datenschutzausschuss und der Europäische Datenschutzbeauftragte haben zwar mehrere Datenschutzmaßnahmen begrüßt, gleichzeitig aber unter anderem vor einer unnötigen Zentralisierung personenbezogener Daten gewarnt und zusätzliche Schutzmaßnahmen gefordert.
Entscheidend ist daher nicht nur, ob die EZB selbst einzelne Nutzer identifizieren kann. Ebenso relevant ist, welche Daten bei Banken und Zahlungsdienstleistern entstehen, wie lange sie gespeichert werden und unter welchen Voraussetzungen Behörden darauf zugreifen dürfen.
Ist der digitale Euro programmierbares Geld?
Nach dem derzeitigen Konzept soll er das ausdrücklich nicht sein.
Programmierbares Geld bedeutet, dass der Herausgeber festlegen könnte, wo, wann oder wofür Geld verwendet werden darf. Denkbar wären beispielsweise Einschränkungen nach:
- Verwendungszweck: Geld darf nur für bestimmte Produkte eingesetzt werden.
- Empfänger: Zahlungen sind nur an bestimmte Personen oder Unternehmen möglich.
- Zeit: Das Geld kann nur innerhalb eines bestimmten Zeitraums verwendet werden.
- Ort: Die Nutzung wird auf bestimmte Regionen begrenzt.
Solche Einschränkungen sollen beim digitalen Euro ausgeschlossen sein. Die EZB unterscheidet ausdrücklich zwischen programmierbarem Geld und bedingten Zahlungen: Der digitale Euro soll seinen Wert behalten und grundsätzlich ohne Vorgaben dazu nutzbar sein, wo, wann oder bei wem er ausgegeben wird.
Davon zu unterscheiden sind bedingte Zahlungen (Conditional Payments). Hier wird nicht das Geld selbst eingeschränkt. Stattdessen entscheidet der Nutzer, unter welcher Bedingung eine Zahlung ausgeführt werden soll.
Ein Beispiel wäre ein Onlinekauf, bei dem die Zahlung automatisch ausgelöst wird, sobald eine Ware geliefert wurde. Auch wiederkehrende oder andere automatisierte Zahlungen wären denkbar.
Risiken für Banken und Zahlungsinfrastruktur
Der digitale Euro könnte außerdem Auswirkungen auf Geschäftsbanken haben. Verbraucher hätten neben Bargeld eine weitere Möglichkeit, Bankguthaben unmittelbar in Zentralbankgeld umzuwandeln.
Wenn größere Mengen an Bankeinlagen dauerhaft in digitale Euro verschoben würden, könnten Banken einen Teil ihrer bisherigen Finanzierungsbasis verlieren. Dieses mögliche Problem wird als Disintermediation bezeichnet.
Besonders relevant könnte das in einer Bankenkrise werden. Bestehen Zweifel an der Stabilität einer Bank, könnten Kunden Guthaben möglicherweise sehr schnell in digitales Zentralbankgeld verschieben. Eine BIS-Studie von 2025 unterscheidet deshalb zwischen zwei Effekten:
- Langsame Disintermediation: Bankeinlagen wandern auch in normalen Zeiten schrittweise in eine CBDC ab.
- Schnelle Disintermediation: In einer Finanzkrise könnte die Möglichkeit, unmittelbar in Zentralbankgeld zu wechseln, Bank-Runs beschleunigen.
Genau deshalb sind beim digitalen Euro Haltelimits und eine fehlende Verzinsung vorgesehen. Er soll vor allem als Zahlungsmittel dienen und nicht zu einer Alternative für größere Bank- oder Sparguthaben werden. Die EZB sieht diese Mechanismen ausdrücklich als Schutz vor übermäßigen Abflüssen aus dem Bankensystem vor.
Daneben gibt es technische Risiken. Der digitale Euro wäre Teil einer kritischen europäischen Zahlungsinfrastruktur und könnte daher Ziel von Cyberangriffen, Betrugsversuchen oder technischen Ausfällen werden.
Nach dem aktuellen Konzept soll die Infrastruktur deshalb unter anderem auf mehrere geografische Regionen verteilt werden. Zusätzlich sind Sicherheitstests und die Offline-Funktion vorgesehen, damit bestimmte Zahlungen auch bei Störungen von Internet- oder Mobilfunkverbindungen möglich bleiben.
Fazit: Der digitale Euro bleibt ein Projekt mit offenen Fragen
Der digitale Euro soll Zentralbankgeld auch für digitale Zahlungen verfügbar machen und Europas Zahlungsinfrastruktur unabhängiger machen. Gleichzeitig hängt sein tatsächlicher Nutzen stark von der konkreten Ausgestaltung ab, insbesondere bei Datenschutz, Haltelimits, technischer Sicherheit und der Rolle der Banken.
Eine Einführung ist weiterhin nicht beschlossen. Der entscheidende Punkt ist deshalb weniger, ob der digitale Euro grundsätzlich sinnvoll oder problematisch ist, sondern wie er technisch umgesetzt und rechtlich begrenzt wird.
Häufige Fragen (FAQ) zum digitalen Euro
-
Was passiert mit meinem Geld, wenn der digitale Euro kommt?
Dein bestehendes Geld auf dem Girokonto würde nicht automatisch in digitale Euro umgewandelt. Der digitale Euro käme als zusätzliche Geldform hinzu und könnte freiwillig beispielsweise über eine Wallet und ein verknüpftes Bankkonto genutzt werden. -
Wird der digitale Euro das Bargeld ersetzen?
Nach den aktuellen Plänen soll der digitale Euro Bargeld ergänzen und nicht ersetzen. Bargeld soll also weiterhin verfügbar bleiben, während der digitale Euro eine zusätzliche Möglichkeit für digitale Zahlungen schaffen würde. -
Welche Kritik gibt es am digitalen Euro?
Zu den wichtigsten Kritikpunkten gehören Datenschutz, mögliche Auswirkungen auf Geschäftsbanken sowie Cyber- und Ausfallrisiken. Außerdem wird diskutiert, wie stark technische Funktionen und gesetzliche Regeln die Nutzung des digitalen Euro künftig begrenzen oder schützen könnten. -
Warum will die EZB einen digitalen Euro?
Die EZB möchte Zentralbankgeld auch für digitale Zahlungen verfügbar machen und die europäische Zahlungsinfrastruktur stärken. Gleichzeitig soll der digitale Euro die Abhängigkeit von einzelnen privaten und außereuropäischen Zahlungsanbietern verringern. -
Ist der digitale Euro verpflichtend?
Für Verbraucher soll die Nutzung des digitalen Euro freiwillig sein. Der geplante Rechtsrahmen sieht allerdings vor, dass bestimmte Banken ihn bereitstellen und Händler, die digitale Zahlungen akzeptieren, ihn grundsätzlich auch annehmen müssen. -
Hat der digitale Euro ein Ablaufdatum?
Nein. Der digitale Euro soll nach aktuellem Konzept kein programmierbares Geld mit einem Ablaufdatum sein. Die EZB soll also nicht festlegen können, dass digitale Euro nach einer bestimmten Zeit verfallen oder nur innerhalb eines bestimmten Zeitraums ausgegeben werden dürfen. -
Was ist der Unterschied zwischen digitalem Euro und Kartenzahlungen?
Eine Kartenzahlung beschreibt zunächst den Zahlungsweg. Dabei wird heute meist Geschäftsbankengeld von Deinem Bankkonto übertragen. Der digitale Euro wäre dagegen eine eigene Form von Zentralbankgeld und könnte selbst unter anderem per Karte bezahlt werden.