Digitaler Yuan: Das Wichtigste in Kürze
- Der digitale Yuan, offiziell e-CNY, ist Chinas digitale Zentralbankwährung. Er wird von der People’s Bank of China entwickelt und über Banken sowie andere autorisierte Anbieter an Nutzer bereitgestellt.
- Der e-CNY befindet sich weiterhin in einem großangelegten Pilot- und Ausbauprozess. Bis Ende November 2025 wurden bereits rund 3,48 Milliarden Transaktionen im Wert von 16,7 Billionen Yuan abgewickelt.
- China baut das System weiter aus. Seit August 2026 gibt es 30 autorisierte Institute, die e-CNY-Dienste anbieten oder technisch dafür vorbereitet werden.
- Seit 2026 können bestimmte e-CNY-Guthaben bei Geschäftsbanken verzinst werden. Diese Wallet-Bestände werden dabei wie Bankeinlagen behandelt und fallen auch unter die Einlagensicherung.
- Der digitale Yuan ist kein Investment wie Bitcoin oder eine Aktie. Er bildet den Wert des chinesischen Yuan digital ab und soll vor allem für alltägliche sowie zunehmend auch grenzüberschreitende Zahlungen genutzt werden.
Was ist der digitale Yuan und wie weit ist er verbreitet?
Der digitale Yuan, auch E-Yuan genannt (offiziell e-CNY), ist die digitale Form der chinesischen Landeswährung Renminbi und wird von der People’s Bank of China (PBOC) herausgegeben. Damit gehört er zu den sogenannten Central Bank Digital Currencies (CBDCs).
China arbeitet bereits seit Jahren an dem Projekt. Erste Pilotprogramme starteten Ende 2019, anschließend wurde die Nutzung schrittweise auf weitere Regionen und Anwendungsfälle ausgeweitet. Trotz des inzwischen großen Umfangs sprechen chinesische Behörden weiterhin von einem Pilot- und Ausbauprozess – der e-CNY sollte daher nicht einfach als vollständig abgeschlossene landesweite CBDC-Einführung bezeichnet werden. Die PBOC selbst verfolgt weiterhin einen schrittweisen Ausbau des Systems.
Wie groß der Pilot inzwischen ist, zeigen die offiziellen Nutzungszahlen. Bis Ende November 2025 wurden laut chinesischer Regierung 3,48 Milliarden e-CNY-Transaktionen mit einem Gesamtwert von 16,7 Billionen Yuan abgewickelt. Die Nutzung reicht dabei von Einkäufen und Gastronomie über Tourismus, Bildung und Gesundheitsleistungen bis hin zu öffentlichen Diensten und grenzüberschreitenden Zahlungen. Die chinesische Regierung veröffentlicht diese aktuellen e-CNY-Daten zusammen mit den Änderungen am System seit 2026.
| Kennzahl | Digitaler Yuan (e-CNY) |
|---|---|
| Status | Groß angelegter Pilot- und Ausbauprozess |
| Transaktionen | 3,48 Mrd. bis Ende November 2025 |
| Transaktionsvolumen | 16,7 Bio. Yuan bis Ende November 2025 |
| Betreiber | 30 autorisierte Institute seit August 2026 |
| Nutzung | Einzelhandel, Gastronomie, Tourismus, Bildung, Gesundheit, öffentliche Dienste und grenzüberschreitende Zahlungen |
Auch der Kreis der Anbieter wächst weiter. Im August 2026 erhöhte die PBOC die Zahl der autorisierten e-CNY-Betreiber auf 30 Institute. Die neu aufgenommenen Banken werden schrittweise an das System angebunden und können ihre e-CNY-Dienste nach Abschluss der technischen und operativen Vorbereitungen anbieten.
Die hohen Transaktionszahlen zeigen damit, dass der digitale Yuan längst über kleine technische Tests hinausgewachsen ist. Sie sagen allerdings nicht automatisch aus, wie viele Menschen den e-CNY regelmäßig verwenden. Kumulierte Transaktionen, eröffnete Wallets und tatsächlich aktive Nutzer sind unterschiedliche Kennzahlen. Das ist ein wichtiger Unterschied bei der Einordnung des bisherigen Erfolgs.
Wie funktioniert der digitale Yuan?
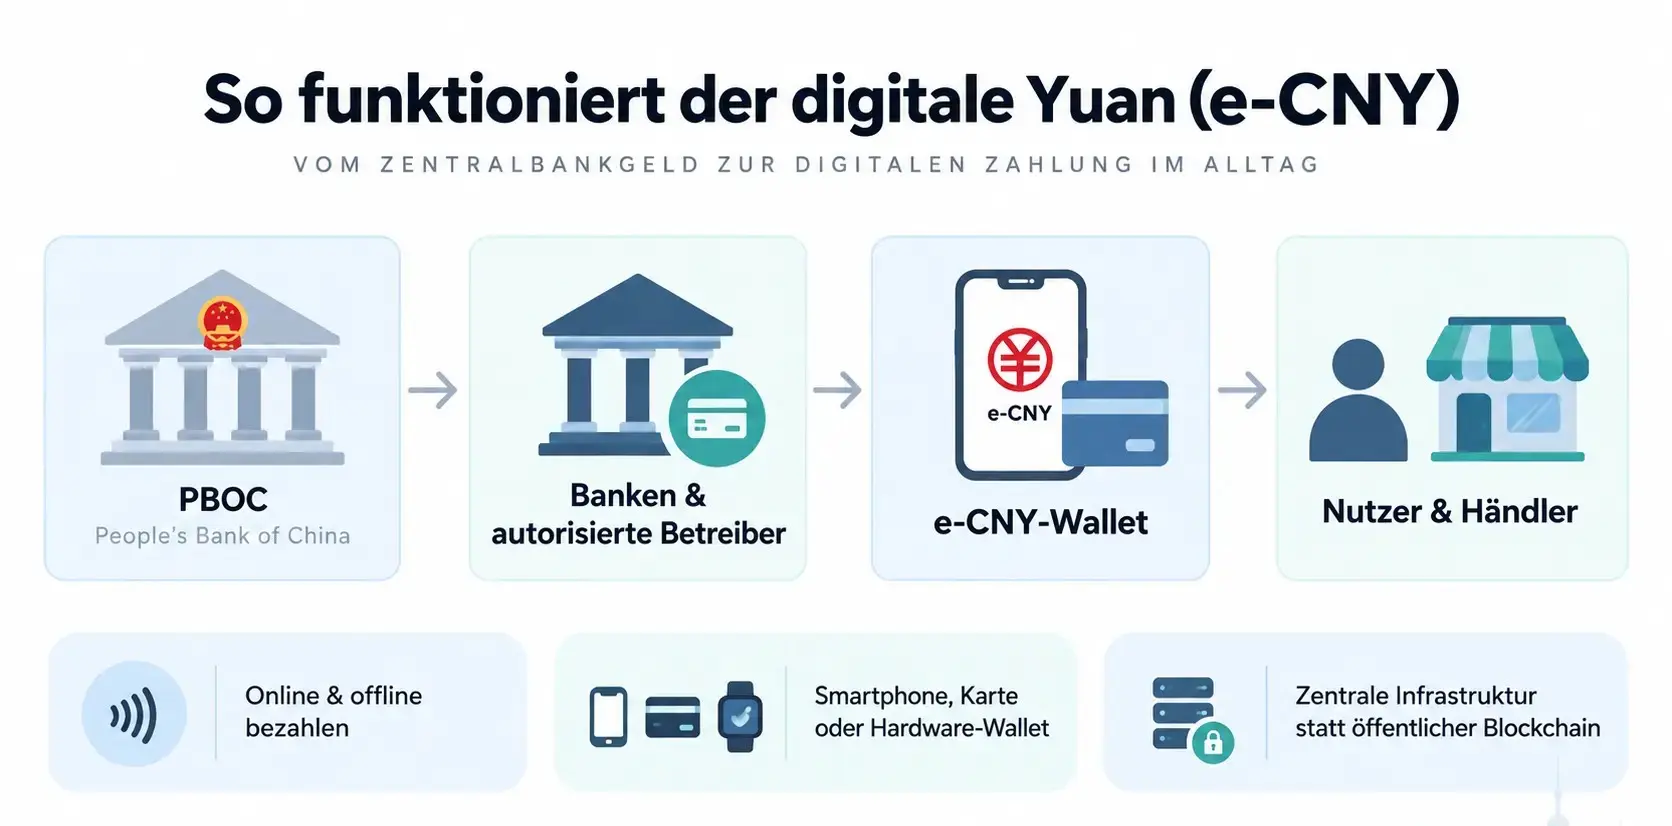
Der e-CNY soll sich im Alltag ähnlich einfach wie andere digitale Zahlungsmittel verwenden lassen. Im Hintergrund funktioniert er jedoch anders als Kryptowährungen: Die People’s Bank of China (PBOC) kontrolliert die grundlegende Infrastruktur, während Banken und andere autorisierte Betreiber den direkten Zugang für Nutzer bereitstellen.
So kommt der e-CNY zum Nutzer
China nutzt ein Zwei-Ebenen-Modell. Die PBOC steht im Zentrum des Systems und steuert unter anderem die Ausgabe des digitalen Yuan. Banken und andere autorisierte Betreiber stellen dagegen Wallets bereit und übernehmen einen großen Teil der Dienstleistungen für Verbraucher und Unternehmen.
Nutzer benötigen deshalb kein normales Konto direkt bei der chinesischen Zentralbank. Der Zugang erfolgt beispielsweise über:
- Smartphone-Wallets: etwa über die offizielle e-CNY-App oder Apps beteiligter Banken.
- Karten und Hardware-Wallets: ermöglichen Zahlungen auch ohne klassisches Smartphone.
- Offline-Zahlungen: Bestimmte Zahlungen können auch ohne aktive Internetverbindung durchgeführt werden.
Auch für ausländische Besucher wurde der Zugang vereinfacht. Die e-CNY-App kann mit zahlreichen ausländischen Mobilfunknummern genutzt werden, und Touristen können je nach Wallet und Betreiber internationale Bankkarten hinterlegen. Die chinesische Regierung erklärt die Nutzung des e-CNY für ausländische Besucher inzwischen ausdrücklich als Teil der Zahlungsangebote für Reisende.
Vereinfacht gesagt: Die PBOC kontrolliert das Geldsystem im Hintergrund, während Banken und andere autorisierte Anbieter den e-CNY zum Nutzer bringen.
Warum können e-CNY-Guthaben inzwischen Zinsen bringen?
Hier hat China das ursprüngliche Konzept des digitalen Yuan seit Januar 2026 deutlich verändert.
Ursprünglich wurde der e-CNY vor allem als digitales Gegenstück zu Bargeld konzipiert. Guthaben sollten deshalb grundsätzlich nicht verzinst werden. Bei bestimmten von Geschäftsbanken betriebenen e-CNY-Wallets gilt inzwischen jedoch ein anderes Modell.
Seit 2026 können solche Guthaben:
- als Bankeinlagen behandelt werden,
- Zinsen erwirtschaften und
- unter die chinesische Einlagensicherung fallen.
Bei nicht-banklichen e-CNY-Betreibern gilt dagegen weiterhin ein anderes Modell: Für die ausgegebenen digitalen Yuan müssen entsprechende Reserven hinterlegt werden. Die chinesische Regierung beschreibt die neuen Regeln für e-CNY-Wallets ausführlicher.
Nutzt der digitale Yuan eine Blockchain?
Der digitale Yuan läuft nicht auf einer öffentlichen Blockchain wie Bitcoin. Das e-CNY-System wird zentral kontrolliert und benötigt weder Miner noch einen offenen Konsensmechanismus, bei dem jeder Teilnehmer Transaktionen selbst überprüfen kann.
Blockchain- und Distributed-Ledger-Technologien spielen trotzdem teilweise eine Rolle. Die PBOC beschreibt für bestimmte Bereiche der Infrastruktur unter anderem Permissioned-Ledger-Ansätze, bei denen nur zugelassene Institutionen teilnehmen können. Die eigentliche Zahlungsarchitektur bleibt jedoch zentral organisiert.
Das unterscheidet den e-CNY deutlich von Bitcoin und öffentlichen Blockchain-Netzwerken.
Zusätzlich unterstützt das System programmierbare Funktionen. Zahlungen können beispielsweise so gestaltet werden, dass sie automatisch ausgeführt werden, wenn zuvor definierte Bedingungen erfüllt sind. Dafür ist keine öffentliche Blockchain notwendig.
Warum entwickelt China den digitalen Yuan?
China verfolgt mit dem e-CNY mehrere Ziele gleichzeitig. Der digitale Yuan soll nicht nur eine weitere Bezahlmöglichkeit schaffen, sondern auch die öffentliche Zahlungsinfrastruktur modernisieren und den Renminbi langfristig besser für digitale und grenzüberschreitende Zahlungen nutzbar machen.
Die wichtigsten Gründe sind:
- Zentralbankgeld digital verfügbar machen: Bargeld ist bislang die wichtigste Form von Zentralbankgeld, die Privatpersonen direkt nutzen können. Der e-CNY überträgt dieses Prinzip auf digitale Zahlungen.
- Eigene öffentliche Zahlungsinfrastruktur stärken: Chinas digitaler Zahlungsverkehr wird stark von privaten Plattformen geprägt. Der e-CNY schafft eine zusätzliche staatlich organisierte Infrastruktur, die mit bestehenden Zahlungsmethoden zusammenarbeiten soll.
- Zahlungen effizienter und zugänglicher machen: Die PBOC nennt insbesondere geringe Kosten, unmittelbare Abwicklung und einen leichteren Zugang zu Finanzdienstleistungen als Ziele. e-CNY-Wallets können beispielsweise auch ohne klassisches Bankkonto genutzt werden, was die finanzielle Inklusion verbessern soll. Die PBOC beschreibt diese Ziele in ihren Grundlagen zum e-CNY.
- Den Renminbi grenzüberschreitend besser nutzbar machen: China testet, wie digitales Zentralbankgeld internationale Zahlungen schneller und effizienter abwickeln kann. Das kann langfristig auch die internationale Nutzung des Renminbi unterstützen.
Gerade der letzte Punkt gewinnt zunehmend an Bedeutung. In Shanghai ist inzwischen das E-CNY International Operation Center in Betrieb. Zusätzlich wurde mit den Cross-Border E-CNY Transfer Services (CBETS) eine Plattform für grenzüberschreitende e-CNY-Abwicklungen gestartet. PBOC-Gouverneur Pan Gongsheng erklärte im Juni 2026, dass sowohl das International Operation Center als auch CBETS inzwischen in Betrieb sind.
Die Initiative erreichte 2024 eine funktionsfähige Mindestversion und untersuchte insbesondere, wie internationale Zahlungen direkt zwischen teilnehmenden Banken und Zentralbanken abgewickelt werden können. Das ursprüngliche BIS-Innovation-Hub-Projekt mBridge ist inzwischen abgeschlossen.
Diese Entwicklung bedeutet allerdings nicht, dass der digitale Yuan den US-Dollar kurzfristig als internationale Leitwährung ersetzen wird.
Selbst die PBOC hat darauf hingewiesen, dass die internationale Bedeutung einer Währung nicht allein von ihrer Zahlungstechnologie abhängt, sondern unter anderem von Wirtschaftsleistung, offenen und liquiden Finanzmärkten sowie der tatsächlichen Nachfrage nach der Währung.
Der e-CNY kann die internationale Nutzung des Renminbi also erleichtern, aber er macht aus dem Yuan nicht automatisch eine globale Alternative zum Dollar.
Datenschutz und Kontrolle: Wie anonym ist der e-CNY?
Der digitale Yuan ist nicht vollständig anonym. Die People’s Bank of China beschreibt das Datenschutzmodell des e-CNY als „managed anonymity“ beziehungsweise kontrollierte Anonymität. Dahinter steht das Prinzip: kleinere Zahlungen mit möglichst wenig Identitätsdaten, größere und rechtlich relevante Transaktionen nachvollziehbar.
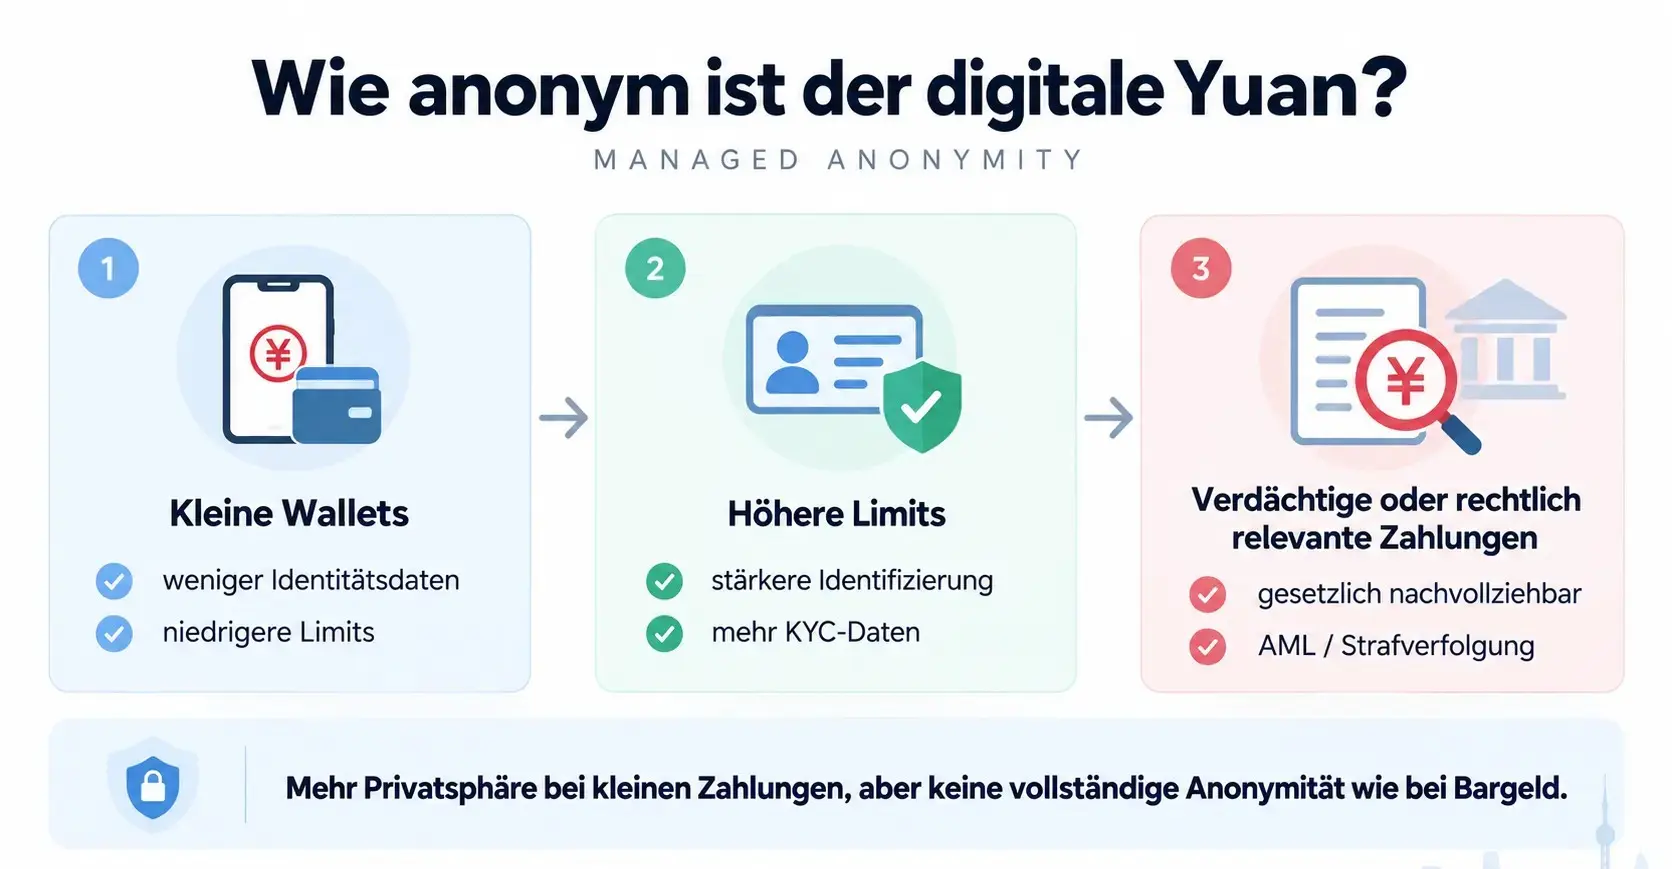
Wie viele persönliche Angaben erforderlich sind, hängt unter anderem von der jeweiligen Wallet und ihren Nutzungslimits ab. Vereinfacht gilt:
- Kleine Wallets: können mit weniger Identitätsinformationen eingerichtet werden und haben niedrigere Zahlungs- und Guthabenlimits.
- Wallets mit höheren Limits: erfordern eine stärkere Identifizierung des Nutzers.
- Verdächtige oder gesetzlich relevante Transaktionen: können im Rahmen von Geldwäschebekämpfung und Strafverfolgung nachvollzogen werden.
Die PBOC beschreibt dieses Prinzip selbst als „kleine Beträge anonym, große Beträge gesetzlich nachvollziehbar“. Gleichzeitig gibt sie an, nur die für den Betrieb notwendigen Informationen erheben zu wollen und Transaktionsdaten grundsätzlich nicht ohne gesetzliche Grundlage an andere Behörden oder Dritte weiterzugeben. Die PBOC beschreibt dieses Datenschutzmodell ausführlich und fasst den Ansatz als „managed anonymity“ zusammen.
Das bedeutet allerdings nicht, dass der e-CNY die gleiche Anonymität wie Bargeld bietet. Das System ist zentral organisiert, und Banken sowie andere Betreiber müssen weiterhin Identitäts-, Geldwäsche- und Meldepflichten erfüllen.
Der e-CNY unterstützt auch programmierbare Funktionen. Die PBOC nennt beispielsweise Smart-Contract-Anwendungen, bei denen Zahlungen automatisch ausgeführt werden, sobald vorher festgelegte Bedingungen erfüllt sind. Solche Funktionen wurden unter anderem bereits bei Förderprogrammen und digitalen Gutscheinen getestet.
Das bedeutet technisch, dass der e-CNY für bestimmte Anwendungsfälle mit Bedingungen verbunden werden kann. Daraus folgt aber nicht automatisch, dass jeder digitale Yuan zeitlich, räumlich oder nach Verwendungszweck eingeschränkt wird.
China, Europa und USA im Vergleich
China, der Euroraum und die USA verfolgen bei digitalen Zentralbankwährungen inzwischen drei deutlich unterschiedliche Wege: China baut den e-CNY praktisch weiter aus, Europa bereitet einen möglichen digitalen Euro vor und die USA haben eine Retail-CBDC derzeit gesetzlich blockiert.
| Region | Projekt | Aktueller Stand |
|---|---|---|
| China | Digitaler Yuan (e-CNY) | Groß angelegter Pilot- und Ausbauprozess mit 30 autorisierten Betreibern |
| Euroraum | Digitaler Euro | Vorbereitung läuft; zwölfmonatiger Pilot ab der zweiten Jahreshälfte 2027 geplant |
| USA | Digitaler Dollar | Keine Retail-CBDC; Ausgabe durch die Federal Reserve derzeit gesetzlich blockiert |
China testet den e-CNY bereits in großem Umfang im praktischen Zahlungsverkehr und baut Betreiberkreis sowie Einsatzmöglichkeiten weiter aus.
Der Euroraum befindet sich dagegen noch in der Vorbereitungsphase. Die EZB plant einen zwölfmonatigen Pilot ab der zweiten Jahreshälfte 2027 und möchte 2029 für eine potenzielle erste Ausgabe bereit sein. Ob der digitale Euro tatsächlich ausgegeben wird, ist weiterhin nicht beschlossen.
Die USA verfolgen einen anderen Kurs. Bundesrecht untersagt der Federal Reserve derzeit die Ausgabe einer Retail-CBDC. Diese Verbotsregel gilt bis Ende 2030; auch nach ihrem Auslaufen dürfte die Fed jedoch nicht automatisch eine CBDC ausgeben, sondern bräuchte weiterhin eine entsprechende gesetzliche Ermächtigung des Kongresses.
Die Hintergründe erklären wir ausführlich in unseren Artikeln zum digitalen Euro und zum digitalen Dollar.
Fazit: China baut den digitalen Yuan schrittweise aus
Der digitale Yuan ist längst mehr als ein kleines Testprojekt, bleibt aber weiterhin Teil eines schrittweisen Pilot- und Ausbauprozesses. China erweitert Nutzung, Betreiberkreis und grenzüberschreitende Infrastruktur kontinuierlich und hat das Modell seit 2026 mit verzinsten Bank-Wallets zusätzlich weiterentwickelt.
Besonders spannend bleibt die konkrete Ausgestaltung: Der e-CNY verbindet zentral gesteuertes digitales Geld mit begrenzter Privatsphäre, programmierbaren Funktionen und einer wachsenden internationalen Nutzung. Damit verfolgt China einen deutlich anderen Ansatz als Europa oder die USA.
Häufige Fragen (FAQ) zum digitalen Yuan
-
Was ist der Unterschied zwischen dem digitalen Yuan und Alipay oder WeChat Pay?
Der e-CNY ist eine Form des chinesischen Geldes, während Alipay und WeChat Pay private Zahlungsdienste sind. Vereinfacht gesagt ist der digitale Yuan das Zahlungsmittel selbst, während Alipay und WeChat Pay vor allem die Infrastruktur bereitstellen, über die bestehendes Geld bewegt wird. -
Wird der digitale Yuan Bargeld ersetzen?
Eine vollständige Abschaffung von Bargeld ist nicht Bestandteil des bisherigen e-CNY-Konzepts. Der digitale Yuan wurde ursprünglich vielmehr als digitale Ergänzung zu Banknoten und Münzen entwickelt, auch wenn seine Rolle seit 2026 über ein reines digitales Bargeldmodell hinausgeht. -
Ist der digitale Yuan gesetzliches Zahlungsmittel?
Ja. Der e-CNY ist digitales gesetzliches Zahlungsmittel Chinas und besitzt grundsätzlich denselben nominalen Wert wie der physische Renminbi. Ein e-CNY entspricht damit einem Yuan und besitzt keinen eigenen Marktpreis. -
Kann man den digitalen Yuan außerhalb Chinas verwenden?
Für Verbraucher ist der e-CNY weiterhin hauptsächlich auf Zahlungen in China ausgerichtet. Gleichzeitig baut China die grenzüberschreitende Nutzung für Handel und internationale Zahlungsabwicklung aus, sodass der e-CNY künftig auch außerhalb des chinesischen Binnenmarkts eine größere Rolle spielen könnte. -
Hat der digitale Yuan ein Ablaufdatum?
Der normale digitale Yuan hat kein generelles Ablaufdatum. Für bestimmte staatliche Förderprogramme wurden allerdings e-CNY-basierte Gutscheine oder Konsumzuschüsse mit einer begrenzten Gültigkeitsdauer ausgegeben – diese sind nicht mit gewöhnlichem e-CNY-Guthaben gleichzusetzen.