CBDCs: Das Wichtigste in Kürze
- CBDCs sind digitales Zentralbankgeld. Sie werden von einer Zentralbank ausgegeben und sind, anders als Guthaben auf einem normalen Bankkonto, eine direkte Verbindlichkeit der Zentralbank.
- Es gibt Retail- und Wholesale-CBDCs. Retail-CBDCs richten sich an Privatpersonen und Unternehmen, während Wholesale-CBDCs vor allem von Banken und anderen Finanzinstituten genutzt werden.
- CBDCs sind keine Kryptowährungen. Anders als Bitcoin werden sie zentral ausgegeben und gesteuert. Ihr Wert entspricht in der Regel der jeweiligen nationalen Währung.
- Nur wenige Länder haben bislang eine Retail-CBDC eingeführt. Viele Zentralbanken untersuchen oder testen digitales Zentralbankgeld, allerdings unterscheiden sich Fortschritt, Ziele und politische Unterstützung je nach Land erheblich.
- Entscheidend ist die konkrete Ausgestaltung. Datenschutz, Offline-Zahlungen, mögliche Haltelimits oder die Rolle von Banken können sich von CBDC zu CBDC deutlich unterscheiden. Aussagen über „die CBDC“ lassen sich deshalb nicht pauschal auf alle Projekte übertragen.
Was ist eine CBDC?
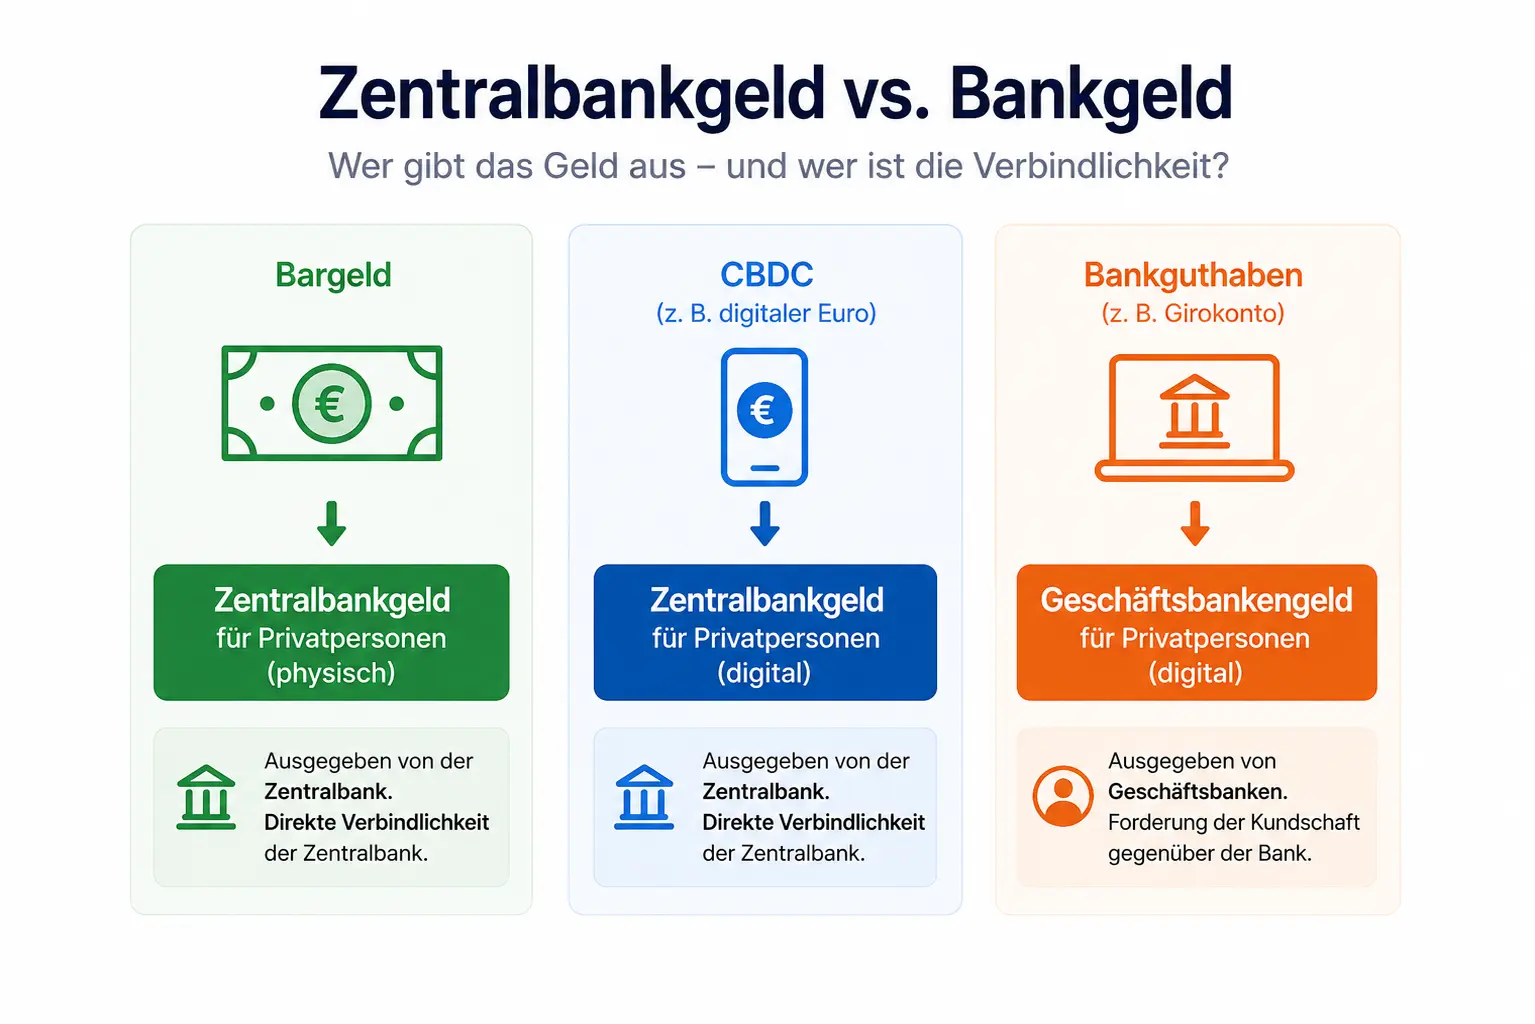
Eine Central Bank Digital Currency (CBDC) ist digitales Geld, das von einer Zentralbank ausgegeben wird. Anders als das Guthaben auf einem normalen Bankkonto ist sie eine direkte Verbindlichkeit der Zentralbank. Ein digitaler Euro hätte dabei denselben nominalen Wert wie ein Euro in Form von Bargeld oder Bankguthaben.
Was bedeutet digitales Zentralbankgeld?
Wenn Du einen 50-Euro-Schein im Portemonnaie hast, hältst Du Zentralbankgeld. Dein Guthaben auf einem Girokonto ist dagegen sogenanntes Geschäftsbankengeld oder Buchgeld und stellt eine Forderung gegenüber Deiner Bank dar.
Eine Retail-CBDC macht digitales Zentralbankgeld auch für Privatpersonen und Unternehmen im Alltag nutzbar. Genau dieses Prinzip steht auch hinter dem geplanten digitalen Euro.
CBDC vs. Bankguthaben, Bargeld, Stablecoin und Bitcoin
CBDCs werden häufig mit Kryptowährungen, Stablecoins oder bestehenden digitalen Zahlungsmitteln verglichen. Die wichtigsten Unterschiede zeigt die folgende Übersicht:
| Merkmal | CBDC | Bankguthaben | Bargeld | Stablecoin | Bitcoin |
|---|---|---|---|---|---|
| Herausgeber | Zentralbank | Geschäftsbank | Zentralbank/Staat | meist privater Emittent | kein zentraler Emittent |
| Form | digital | digital | physisch | digital | digital |
| Wert | nationale Währung | nationale Währung | nationale Währung | meist an einen Referenzwert gekoppelt | Marktpreis |
| Direkte Verbindlichkeit der Zentralbank | ja | nein | ja | nein | nein |
| Blockchain notwendig | nein | nein | nein | häufig | ja |
Der wichtigste Unterschied liegt damit beim Herausgeber und bei der Geldform: Eine CBDC ist Zentralbankgeld, Bankguthaben ist Geschäftsbankengeld, Stablecoins werden meist privat emittiert und Bitcoin besitzt keinen zentralen Herausgeber. Eine CBDC ist deshalb nicht einfach eine „staatliche Kryptowährung“.
Retail-CBDC vs. Wholesale-CBDC
CBDCs lassen sich grundsätzlich in zwei Gruppen einteilen: Retail-CBDCs sind für Privatpersonen und Unternehmen gedacht und können für alltägliche Zahlungen genutzt werden. Wholesale-CBDCs richten sich dagegen an Banken und andere Finanzinstitutionen und dienen vor allem der Abwicklung von Finanzmarkttransaktionen.
| Merkmal | Retail-CBDC | Wholesale-CBDC |
|---|---|---|
| Nutzer | Privatpersonen und Unternehmen | Banken und andere Finanzinstitutionen |
| Haupteinsatz | alltägliche Zahlungen | Finanzmarkt- und Interbanktransaktionen |
| Beispiele für Transaktionen | Einkauf, Überweisung, Online-Zahlung | Wertpapier-, Devisen- und Interbankabwicklung |
| Zugang für Privatpersonen | ja | nein |
Während öffentliche Debatten meist Retail-CBDCs wie den digitalen Euro betreffen, sind die internationalen Arbeiten an Wholesale-CBDCs inzwischen insgesamt weiter fortgeschritten.
Wie funktioniert eine CBDC?
Wie eine CBDC funktioniert, hängt von ihrer konkreten Ausgestaltung ab. Für Verbraucher könnte sich eine Retail-CBDC im Alltag dennoch ähnlich wie andere digitale Zahlungsmittel nutzen lassen: etwa über eine App, Wallet oder Zahlungskarte.
Der Zugang muss dabei nicht direkt über die Zentralbank erfolgen. Beim geplanten digitalen Euro sollen beispielsweise Banken und andere Zahlungsdienstleister die Schnittstelle zum Nutzer bilden. Bankguthaben könnte in digitale Euro umgetauscht, für Zahlungen verwendet und anschließend wieder in Geschäftsbankengeld zurückgetauscht werden.
Braucht eine CBDC eine Blockchain?
Nein. Eine Blockchain ist keine Voraussetzung für eine CBDC.
Zentralbanken können klassische Datenbanken, Distributed-Ledger-Technologien oder andere technische Infrastrukturen einsetzen. Der Begriff CBDC beschreibt deshalb in erster Linie die Art des Geldes und seinen Herausgeber, nicht die Technologie dahinter.
Können CBDCs auch offline funktionieren?
Ja, wenn das jeweilige System dafür ausgelegt ist. Dabei kann ein zuvor verfügbares CBDC-Guthaben auch ohne aktive Internetverbindung zwischen zwei Geräten übertragen werden.
Beim geplanten digitalen Euro gehört eine solche Offline-Funktion zum aktuellen Konzept. Im vorgesehenen Pilotprojekt sollen unter anderem Offline-Zahlungen zwischen zwei Geräten per NFC getestet werden.
Offline-Zahlungen könnten die Ausfallsicherheit erhöhen und digitales Zentralbankgeld auch bei fehlender Internetverbindung nutzbar machen. Technisch muss dabei unter anderem verhindert werden, dass dasselbe Guthaben mehrfach ausgegeben wird.
CBDCs weltweit: Welche Länder sind wie weit?
Weltweit beschäftigen sich zahlreiche Zentralbanken mit digitalem Zentralbankgeld. Der Entwicklungsstand unterscheidet sich allerdings erheblich: Während einige Länder bereits eine Retail-CBDC eingeführt haben, testen andere ihre Systeme noch oder prüfen zunächst, ob eine Einführung überhaupt sinnvoll ist. Neben technischen und politischen Fragen spielt dabei auch die jeweilige Regulierung eine entscheidende Rolle.
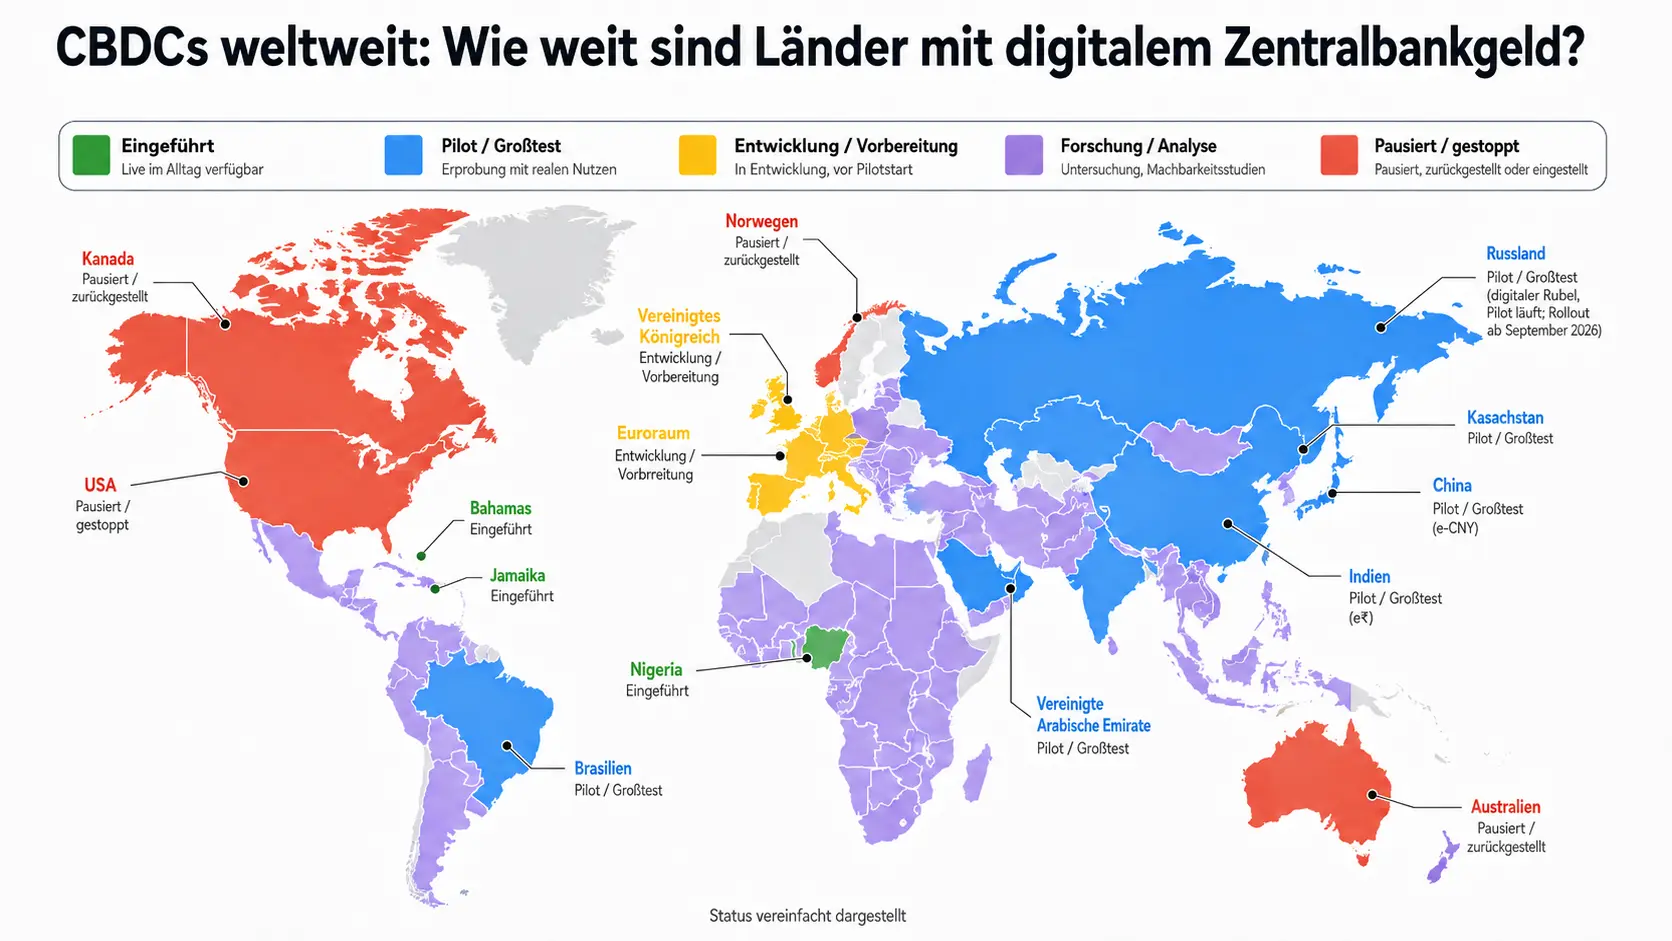
Auch die Bezeichnung „Pilot“ kann sehr unterschiedliche Größenordnungen umfassen. Der chinesische e-CNY wird beispielsweise bereits in zahlreichen Alltagssituationen eingesetzt, gilt aber weiterhin als Pilotprojekt. Die folgende Tabelle zeigt deshalb nicht nur einen Status, sondern auch den jeweils wichtigsten aktuellen Stand.
| CBDC / Projekt | Land / Region | Typ | Aktueller Status | Zentralbank |
|---|---|---|---|---|
| Digitaler Euro | Euroraum | Retail | Vorbereitung; Pilot ab H2 2027 geplant, Ausgabe noch nicht beschlossen | Europäische Zentralbank |
| e-CNY / Digitaler Yuan | China | Retail | groß angelegter Pilot; Nutzung und Betreiberkreis werden weiter ausgebaut | People's Bank of China |
| Digitaler Dollar | USA | Retail | keine Einführung geplant; CBDC-Aktivitäten von US-Bundesbehörden politisch gestoppt | Federal Reserve |
| Digitaler Rubel | Russland | Retail | Pilot seit 2023; breitere schrittweise Einführung ab September 2026 | Bank of Russia |
| Digitales Pfund | Vereinigtes Königreich | Retail | Designphase; Entscheidung über nächsten Projektschritt noch offen | Bank of England |
| e-Rupee / e₹ | Indien | Retail & Wholesale | laufende Pilotprogramme mit zunehmenden Anwendungsfällen | Reserve Bank of India |
| Digitaler Yen | Japan | Retail | laufendes Pilotprogramm; keine Ausgabe beschlossen | Bank of Japan |
| Sand Dollar | Bahamas | Retail | eingeführt | Central Bank of The Bahamas |
| eNaira | Nigeria | Retail | eingeführt | Central Bank of Nigeria |
| JAM-DEX | Jamaika | Retail | eingeführt | Bank of Jamaica |
| Digital Tenge | Kasachstan | Retail | schrittweise Einführung und Nutzung in realen Anwendungsfällen | National Bank of Kazakhstan |
| Digital Dirham | Vereinigte Arabische Emirate | Retail & Wholesale | Implementierung; erste reale Transaktionen erfolgt | Central Bank of the UAE |
Die wichtigsten CBDC-Projekte
Besonders interessant sind drei unterschiedliche Entwicklungen: Europa bereitet eine mögliche CBDC vor, China testet den e-CNY bereits in sehr großem Maßstab und die USA haben ihren Kurs politisch in die Gegenrichtung geändert.
Digitaler Euro
- Status: Vorbereitung, Einführung noch nicht beschlossen
- Pilot: ab der zweiten Jahreshälfte 2027 mit 36 Zahlungsdienstleistern geplant
- Mögliche Ausgabe: Eurosystem will ab 2029 für eine Einführung bereit sein
Das Eurosystem bereitet derzeit die technischen und organisatorischen Grundlagen für eine mögliche Ausgabe vor. Im Juli 2026 wählte die EZB 36 Zahlungsdienstleister für den Pilot aus, der in der zweiten Jahreshälfte 2027 beginnen und zwölf Monate dauern soll. Voraussetzung für eine spätere Einführung ist der notwendige europäische Rechtsrahmen.
Der digitale Euro soll Bargeld ergänzen und Privatpersonen sowie Unternehmen digitales Zentralbankgeld für alltägliche Zahlungen bieten. Ob und wann er tatsächlich eingeführt wird, ist weiterhin offen.
Digitaler Yuan: Wie weit ist China mit dem e-CNY?
- Status: groß angelegter Pilot- und Ausbauprozess
- Umfang: rund 3,48 Milliarden Transaktionen bis Ende November 2025
- Besonderheit: Seit 2026 können bestimmte e-CNY-Bank-Wallets verzinst werden
China verfügt über eine der umfangreichsten praktischen CBDC-Erfahrungen weltweit. Bis Ende November 2025 wurden nach chinesischen Regierungsangaben e-CNY-Transaktionen im Gesamtwert von rund 16,7 Billionen Yuan durchgeführt. Im August 2026 erhöhte die chinesische Zentralbank außerdem die Zahl der zugelassenen e-CNY-Betreiber auf 30.
Seit Anfang 2026 werden Guthaben in bestimmten von Geschäftsbanken betriebenen e-CNY-Wallets zudem als Bankeinlagen behandelt und können verzinst werden. Trotz dieses Umfangs befindet sich der e-CNY weiterhin in einem laufenden Pilot- und Ausbauprozess. Von einer abgeschlossenen landesweiten Einführung sollte daher nicht gesprochen werden.
Digitaler Dollar: Warum die USA derzeit keine CBDC entwickeln
- Status: keine Retail-CBDC geplant
- Federal Reserve: hatte eine Einführung nie beschlossen
- Politischer Kurs: CBDC-Aktivitäten von US-Bundesbehörden seit Januar 2025 gestoppt
Die Federal Reserve hatte mögliche Chancen und Risiken eines digitalen Dollars untersucht, aber nie eine Entscheidung über dessen Einführung getroffen. Eine Ausgabe würde zudem eine entsprechende gesetzliche Ermächtigung erfordern.
Im Januar 2025 änderte sich die politische Ausgangslage deutlich. Eine Executive Order der US-Regierung untersagt Bundesbehörden, soweit gesetzlich zulässig, Maßnahmen zur Einrichtung, Ausgabe oder Förderung einer CBDC und ordnet die Beendigung entsprechender laufender Initiativen an.
Damit sind die USA derzeit ein wichtiges Gegenbeispiel zur Vorstellung, dass große Volkswirtschaften zwangsläufig auf die Einführung einer Retail-CBDC zusteuern.
Funktionieren CBDCs in der Praxis?
Eine CBDC technisch einzuführen, ist das eine, Verbraucher und Händler dazu zu bringen, sie tatsächlich zu nutzen, etwas anderes. Die bisherigen Erfahrungen zeigen, dass eine offizielle Einführung oder eine hohe Zahl eingerichteter Wallets nicht automatisch zu einer breiten Nutzung führen.
Besonders aufschlussreich sind die Bahamas, Nigeria und Jamaika, weil dort bereits landesweit Retail-CBDCs eingeführt wurden.
| CBDC | Erfahrung | Wichtigstes Learning |
|---|---|---|
| Sand Dollar | Viele Wallets, aber weiterhin geringer Anteil am Geldumlauf | Registrierungen bedeuten nicht automatisch aktive Nutzung |
| eNaira | Nutzung entwickelte sich deutlich langsamer als erwartet | CBDCs konkurrieren mit bestehenden digitalen Zahlungs- und Kryptoangeboten |
| JAM-DEX | Händlerakzeptanz blieb ein wesentlicher Engpass | Ohne ausreichend Akzeptanzstellen entsteht kaum ein Netzwerkeffekt |
Bahamas: Besonders deutlich wird das am Sand Dollar, der 2020 auf den Bahamas eingeführt wurde. Ende 2024 existierten bereits rund 133.000 Consumer-Wallets und gut 2.000 Händler-Wallets. Gleichzeitig entsprach der Sand-Dollar aber nur rund 0,4 Prozent des Bargeldumlaufs. Eine hohe Zahl eingerichteter Wallets sagt also wenig darüber aus, wie intensiv eine CBDC tatsächlich genutzt wird.
Nigeria: Auch die eNaira, die Nigeria 2021 als erste CBDC Afrikas einführte, verbreitete sich langsamer als erhofft. Gleichzeitig verfügt Nigeria über einen großen Markt für Kryptowährungen und andere digitale Zahlungsalternativen.
Das regulatorische Umfeld änderte sich ebenfalls: Nachdem die Zentralbank 2021 Banken den Umgang mit Kryptodienstleistern stark eingeschränkt hatte, erlaubte sie Ende 2023 unter bestimmten Voraussetzungen wieder Geschäftsbeziehungen mit regulierten Anbietern. Die entsprechenden Richtlinien veröffentlichte die Central Bank of Nigeria.
Jamaika: Bei JAM-DEX in Jamaika zeigte sich dagegen besonders deutlich das Problem der Händlerakzeptanz. Wenn Verbraucher eine CBDC zwar besitzen, sie aber nur an wenigen Stellen verwenden können, fehlt der notwendige Netzwerkeffekt. Die jamaikanische Zentralbank arbeitet deshalb weiter daran, zusätzliche Wallet-Anbieter, Händler und staatliche Anwendungsfälle in das System einzubinden.
Die bisherigen Erfahrungen zeigen damit: Technische Verfügbarkeit allein reicht nicht aus. Eine CBDC braucht einen konkreten Nutzen gegenüber bestehenden Zahlungsmethoden und genügend Verbraucher, Händler und Zahlungsdienstleister, die sie tatsächlich verwenden.
Welche Risiken und offenen Fragen gibt es bei CBDCs?
CBDCs können neue Möglichkeiten im Zahlungsverkehr schaffen, werfen aber zugleich Fragen zu Datenschutz, staatlicher Kontrolle, Finanzstabilität und technischer Sicherheit auf. Wie relevant diese Risiken tatsächlich sind, hängt stark von der konkreten Ausgestaltung ab.
Deshalb ist eine wichtige Unterscheidung notwendig: Was technisch mit digitalem Zentralbankgeld möglich wäre, ist nicht automatisch das, was eine Zentralbank tatsächlich plant oder rechtlich umsetzen darf.
Datenschutz und Überwachung
Eine der größten Kontroversen rund um CBDCs betrifft die finanzielle Privatsphäre. Bargeld kann zwischen zwei Personen den Besitzer wechseln, ohne dass dabei automatisch ein digitaler Datensatz über die Transaktion entsteht. Bei einer CBDC hängt es dagegen vom jeweiligen System ab, welche Zahlungsdaten erfasst werden und wer darauf zugreifen kann.
Für den Datenschutz sind deshalb vor allem drei Fragen entscheidend:
- Welche Daten entstehen? Etwa Informationen zu Zahler, Empfänger, Betrag, Zeitpunkt oder Händler.
- Wer erhält Zugriff? Je nach Architektur können Zahlungsdienstleister, Banken, Zentralbanken oder staatliche Behörden unterschiedliche Daten verarbeiten.
- Wofür dürfen die Daten später genutzt werden? Entscheidend sind technische und rechtliche Grenzen für eine weitergehende Verwendung.
Der Europäische Datenschutzbeauftragte (EDPS) warnt ausdrücklich davor, dass ungünstig konzipierte CBDCs bestehende Risiken von Profilbildung und Überwachung im digitalen Zahlungsverkehr verstärken könnten.
Hinzu kommt das Risiko eines sogenannten Function Creep: Daten oder technische Möglichkeiten, die ursprünglich für einen begrenzten Zweck geschaffen wurden, könnten später für weitere Zwecke genutzt werden. Entscheidend ist deshalb nicht nur, wie eine CBDC zum Start ausgestaltet ist, sondern auch, welche Schutzmechanismen eine spätere Ausweitung verhindern.
Eine CBDC muss allerdings nicht zwangsläufig weniger Privatsphäre bieten als heutige digitale Zahlungsmittel. Beim geplanten digitalen Euro soll das Eurosystem Online-Zahlungen beispielsweise nicht direkt einzelnen Personen zuordnen können. Zahlungsdienstleister würden ihre Kunden weiterhin identifizieren, etwa zur Einhaltung von Geldwäschevorschriften. Für Offline-Zahlungen ist ein höheres Datenschutzniveau vorgesehen.
Eine CBDC ist deshalb nicht automatisch ein Überwachungsinstrument. Ihr Design entscheidet jedoch maßgeblich darüber, welche Zahlungsdaten entstehen, wer sie einsehen kann und wie stark sie zentral ausgewertet werden können.
Programmierbarkeit und Kontrolle
Je nach Ausgestaltung wären unter anderem folgende Einschränkungen denkbar:
- Verwendungszweck: Das Geld darf nur für bestimmte Waren oder Dienstleistungen eingesetzt werden.
- Empfänger: Zahlungen sind nur an bestimmte Personen, Händler oder Organisationen möglich.
- Zeitliche Begrenzung: Das Guthaben kann nach einem festgelegten Zeitraum verfallen.
- Räumliche Begrenzung: Das Geld darf nur in bestimmten Regionen oder bei bestimmten Anbietern verwendet werden.
Gerade hier muss jedoch zwischen technischer Möglichkeit und tatsächlicher Umsetzung unterschieden werden. Die Tatsache, dass sich solche Regeln technisch abbilden lassen, bedeutet nicht, dass sie Bestandteil jeder CBDC wären.
Restriktiv programmierbares Zentralbankgeld würde zudem erhebliche rechtliche Fragen aufwerfen. Der IWF verweist unter anderem auf mögliche Konflikte mit:
- Eigentumsrechten,
- wirtschaftlicher Freiheit,
- Vertragsfreiheit und
- der freien Verfügung über das eigene Vermögen.
Ein Ablaufdatum könnte etwa die Möglichkeit einschränken, Geld dauerhaft zu halten. Beschränkungen darauf, wer Geld erhalten oder wofür es verwendet werden darf, könnten wiederum die wirtschaftliche Autonomie der Nutzer beeinträchtigen.
Beim geplanten digitalen Euro soll eine solche staatlich gesteuerte Programmierbarkeit ausdrücklich ausgeschlossen werden. Die EZB definiert programmierbares Geld als Geld mit Einschränkungen darauf, wo, wann oder mit wem es verwendet werden kann, und erklärt, dass der digitale Euro solche Beschränkungen nicht enthalten soll.
Davon zu unterscheiden sind bedingte Zahlungen (Conditional Payments), die ein Nutzer selbst aktiviert. Ein Beispiel wäre eine Zahlung, die automatisch erst dann freigegeben wird, wenn eine bestellte Ware geliefert wurde. Hier bestimmt nicht der Staat, wofür das Geld verwendet werden darf. Der Nutzer legt freiwillig eine Bedingung für eine bestimmte Zahlung fest.
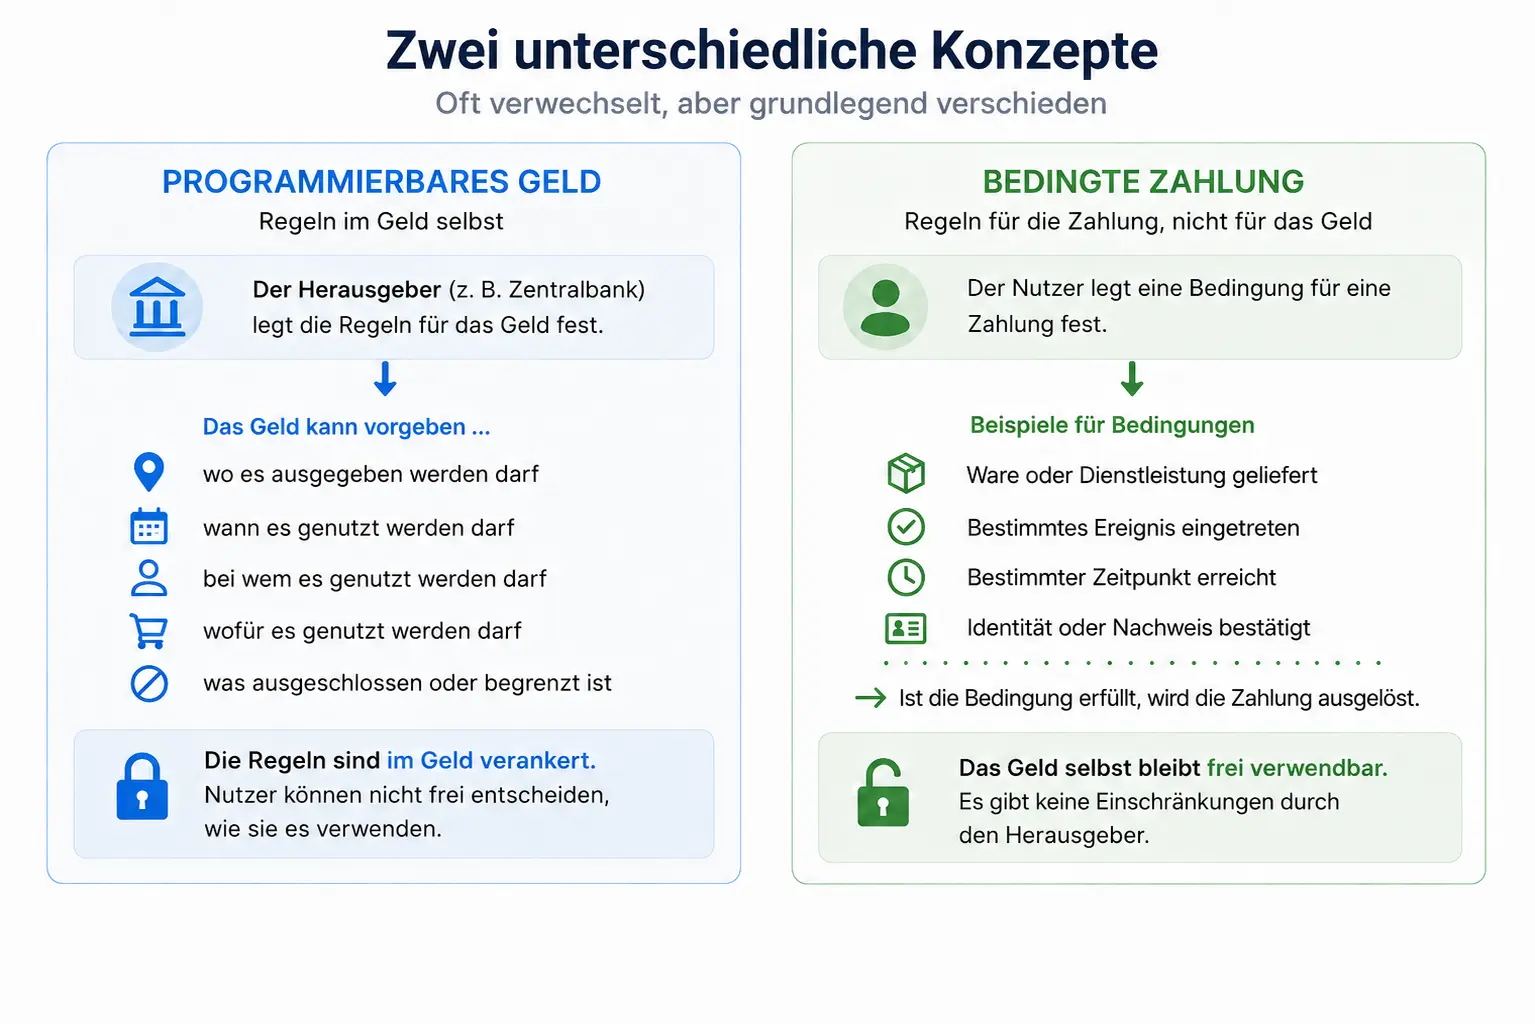
Die entscheidende Frage lautet deshalb weniger, ob CBDCs technisch kontrollierbar sind. Viel wichtiger ist: Wer darf Regeln festlegen, welche Regeln sind technisch überhaupt möglich und welche Schutzmechanismen verhindern einen späteren Missbrauch dieser Möglichkeiten?
Risiken für Banken und Zahlungsinfrastruktur
Eine Retail-CBDC könnte auch Auswirkungen auf Geschäftsbanken haben. Verbraucher hätten neben Bargeld eine weitere Möglichkeit, Bankguthaben direkt in Zentralbankgeld umzuwandeln. Wenn dadurch größere Mengen an Einlagen aus dem Bankensystem abfließen, könnten Banken einen Teil ihrer bisherigen Finanzierungsbasis verlieren. Dieses mögliche Problem wird als Disintermediation bezeichnet.
Eine BIS-Studie von 2025 unterscheidet dabei vor allem zwei Szenarien:
- In normalen Zeiten: Bankeinlagen könnten schrittweise in CBDCs verlagert werden. Banken würden dadurch langfristig Einlagen als Finanzierungsquelle verlieren.
- In einer Bankenkrise: Kunden könnten ihr Guthaben möglicherweise sehr schnell in digitales Zentralbankgeld umschichten. Eine CBDC könnte einen solchen digitalen Bank-Run dadurch beschleunigen.
Wie groß diese Risiken tatsächlich wären, hängt stark vom CBDC-Design ab. Haltelimits und eine fehlende Verzinsung können beispielsweise verhindern, dass große Bankeinlagen dauerhaft in eine CBDC verschoben werden. Auch beim geplanten digitalen Euro sind entsprechende Mechanismen vorgesehen.
Daneben spielt die technische Sicherheit eine wichtige Rolle. Eine CBDC wäre Teil einer kritischen Zahlungsinfrastruktur und müsste gegen Cyberangriffe, Betrug und Systemausfälle abgesichert werden. Da Zentralbanken, Banken, Zahlungsdienstleister und technische Anbieter beteiligt sein können, entstehen mögliche Schwachstellen an mehreren Stellen. Offline-Zahlungen können die Widerstandsfähigkeit erhöhen, bringen aber eigene Sicherheitsanforderungen mit sich.
CBDCs schaffen damit nicht zwangsläufig völlig neue Risiken. Je nach Architektur können sie bestehende Risiken im Finanz- und Zahlungssystem jedoch verändern, verstärken oder durch entsprechende Schutzmechanismen begrenzen.
Fazit: Bei CBDCs entscheidet die konkrete Ausgestaltung
CBDCs sind nicht einfach „digitales Geld“ und auch keine staatlichen Kryptowährungen. Ihr entscheidendes Merkmal ist, dass sie digitales Zentralbankgeld darstellen. Wie sie im Alltag funktionieren und welche Chancen oder Risiken entstehen, hängt jedoch stark vom jeweiligen Design ab.
Die bisherigen Projekte zeigen zudem, dass eine technische Einführung allein keine breite Nutzung garantiert. Gleichzeitig sind Fragen zu Datenschutz, Programmierbarkeit und Auswirkungen auf Banken berechtigt, sollten aber anhand der tatsächlichen Ausgestaltung einer CBDC bewertet werden und nicht allein anhand theoretisch möglicher Funktionen.
Der globale Kurs bleibt deshalb uneinheitlich: Während China den e-CNY umfangreich testet und Europa eine mögliche Einführung vorbereitet, haben die USA ihre CBDC-Pläne politisch gestoppt. Die entscheidende Frage ist daher nicht, ob „CBDCs gut oder schlecht“ sind, sondern wie ein konkretes System ausgestaltet und rechtlich begrenzt wird.
Häufige Fragen (FAQ) zu CBDCs
-
Was bedeutet eine CBDC konkret für mich?
Für Verbraucher könnte sich eine Retail-CBDC ähnlich wie andere digitale Zahlungsmittel nutzen lassen, etwa über eine App, Wallet oder Karte. Der wesentliche Unterschied liegt im Hintergrund: Eine CBDC ist digitales Zentralbankgeld, während Dein Giroguthaben eine Forderung gegenüber einer Geschäftsbank darstellt. Funktionen wie Offline-Zahlungen, Haltelimits oder Datenschutz hängen von der jeweiligen CBDC ab. -
Ist mein Bankguthaben bereits eine CBDC?
Nein. Dein Bankguthaben ist zwar digital, aber Geschäftsbankengeld und damit eine Forderung gegenüber Deiner Bank. Eine CBDC wäre dagegen digitales Zentralbankgeld und eine direkte Verbindlichkeit der Zentralbank. -
Kann man CBDCs kaufen oder in sie investieren?
Eine CBDC ist grundsätzlich kein Investment wie Bitcoin oder eine Aktie, sondern bildet eine bestehende Währung digital ab. Ein digitaler Euro hätte beispielsweise denselben nominalen Wert wie ein Euro. Angebote, die mit hohen Renditen durch angebliche CBDC-Investments werben, sollten deshalb besonders kritisch geprüft werden. -
Ist eine CBDC eine Kryptowährung?
Nein. Eine CBDC wird von einer Zentralbank ausgegeben und zentral verwaltet. Bitcoin besitzt dagegen keinen zentralen Emittenten und sein Preis entsteht durch Angebot und Nachfrage am Markt. -
Braucht eine CBDC eine Blockchain?
Nein. Eine CBDC kann Blockchain- oder Distributed-Ledger-Technologie verwenden, muss es aber nicht. Auch klassische Datenbanken oder hybride Systeme sind möglich. CBDC beschreibt vor allem die Art des Geldes und seinen Herausgeber, nicht die verwendete Technologie. -
Sind CBDCs anonym?
Nicht zwangsläufig. Wie privat eine CBDC ist, hängt von ihrer Ausgestaltung ab. Zentralbank, Banken und Zahlungsdienstleister können je nach System unterschiedliche Informationen erhalten. Beim geplanten digitalen Euro sollen Offline-Zahlungen ein höheres Datenschutzniveau bieten als Online-Zahlungen. -
Werden CBDCs Bargeld abschaffen?
Nicht automatisch. CBDCs und Bargeld können parallel existieren. Beim geplanten digitalen Euro ist ausdrücklich vorgesehen, dass er Bargeld ergänzt und nicht ersetzt. Die langfristige Rolle von Bargeld ist eine separate politische und rechtliche Frage.